

Centros de datos: la infraestructura que impulsa la IA y su cartera de inversiones en criptomonedas

La IA y la cadena de bloques están transformando los centros de datos en infraestructuras de alta densidad y gigavatios. Descubra por qué está aumentando la demanda y cómo los inversores pueden obtener exposición en 2025.
Los centros de datos ya no son solo almacenes en la nube; se están convirtiendo en la infraestructura central detrás de la IA, con un aumento drástico en la densidad energética, las necesidades de refrigeración y la escala de las instalaciones desde 2022. Los hiperescaladores están construyendo campus de gigavatios, las tasas de vacancia se sitúan cerca del 1.6 % y se proyecta que el gasto de capital global se acelere hasta 2030. Para los inversores que se preguntan cómo beneficiarse del desarrollo de la IA sin asumir riesgos tecnológicos directos, el ecosistema actual de centros de datos ofrece exposición a través de REIT, proveedores de equipos, empresas de infraestructura y ETF diversificados.
- Las cargas de trabajo de IA requieren racks de alta densidad (50–100 kW) y refrigeración líquida, lo que crea un modelo de instalación estructuralmente diferente al de los centros de datos en la nube tradicionales.
- Los hiperescaladores (AWS, Azure, Google Cloud, Meta) impulsan la mayor parte de la demanda y se espera que el gasto de capital aumente más del 40 % en 2025 según la información pública actual.
- La exposición a inversiones abarca REIT como Digital Realty y Equinix, líderes en hardware de inteligencia artificial como Nvidia y Broadcom, y empresas de infraestructura como Schneider Electric y ABB.
- Los vientos de cola estructurales, la migración a la nube, el 5G, la IoT, el streaming y la IA respaldan la demanda a largo plazo, pero los riesgos incluyen la presión de valoración, las limitaciones de energía y el escrutinio regulatorio.
- Las inversiones en centros de datos funcionan mejor como parte de una cartera diversificada a largo plazo, dada la sensibilidad a las tasas de interés y la dependencia de los ciclos de gasto de capital de las grandes empresas tecnológicas.
Los centros de datos se han convertido repentinamente en una de las oportunidades de inversión más comentadas en el ámbito financiero, con gigantes tecnológicos invirtiendo billones de dólares en la construcción de nuevas instalaciones y los inversores compitiendo por obtener exposición a esta infraestructura crítica. Pero ¿acaso los centros de datos no llevan décadas existiendo? ¿Qué ha cambiado y por qué debería importarles ahora a los inversores? Esta guía explica qué son realmente los centros de datos, por qué las instalaciones actuales son fundamentalmente diferentes, quiénes las utilizan y cómo puede obtener exposición a este sector transformador.
¿Qué es exactamente un centro de datos?
Un centro de datos es una instalación física que alberga equipos informáticos como servidores, sistemas de almacenamiento de datos y hardware de red para almacenar, procesar y distribuir información digital. Sirve como base física para actividades en línea, como el correo electrónico, los servicios de streaming, las aplicaciones en la nube y las operaciones de inteligencia artificial.
Más allá de la IA, los centros de datos de alta densidad actuales también sustentan gran parte de la actividad blockchain del mundo (desde sistemas de custodia institucional hasta redes de nodos de capa 1) y muchos de los mismos diseños de alto consumo de energía utilizados para la IA también pueden soportar cargas de trabajo de validación y minería de criptomonedas a gran escala.
Componentes centrales
Los centros de datos modernos se basan en tres categorías principales de infraestructura. La infraestructura informática incluye servidores que reciben, procesan, almacenan y comparten datos, desde unidades montadas en rack hasta servidores blade y mainframes capaces de gestionar cálculos de gran volumen. Los sistemas de almacenamiento, como discos duros (HDD), discos SSD y redes de área de almacenamiento (SAN), almacenan grandes cantidades de información digital para consumidores y empresas. Los equipos de red, el cableado, los conmutadores, los enrutadores y los cortafuegos conectan los servidores internamente y con las redes externas, lo que permite un tráfico de datos de alta velocidad y la fiabilidad del sistema.
Infraestructura de soporte crítica
Los centros de datos requieren amplios sistemas de soporte para operar de forma continua. Los sistemas de energía suministran grandes cantidades de electricidad e incluyen baterías de respaldo, generadores diésel y sistemas de alimentación ininterrumpida (SAI) para mantener un funcionamiento ininterrumpido. Los sistemas de refrigeración gestionan el considerable calor generado por los equipos informáticos mediante aire acondicionado, enfriadores, ventiladores y tecnologías de refrigeración líquida.
Las capas de seguridad física, como escáneres biométricos, puntos de acceso controlados, alarmas y personal in situ, protegen la infraestructura sensible. Los sistemas de extinción de incendios utilizan tecnologías especializadas diseñadas para prevenir incendios, daños por agua y pérdidas de equipos.
¿Los centros de datos no existen desde hace años?
Los centros de datos existen desde la década de 1960, cuando IBM introdujo las primeras salas de computadoras con piso elevado a finales de la década de 1950 y principios de la de 1960. El auge de los centros de datos modernos se aceleró durante la era de las puntocom (1997-2000), cuando las empresas requerían conectividad a internet de alta velocidad y disponibilidad ininterrumpida para respaldar la creciente actividad en línea. El gasto global en infraestructura de centros de datos superó los 200 mil millones de dólares en 2021, lo que refleja un crecimiento constante a lo largo de la década de 2010. Pero para 2024, la industria comenzó a transitar hacia un modelo operativo completamente nuevo.
Los centros de datos tradicionales se construyeron para respaldar la expansión de la computación en la nube. La creación global de datos se disparó durante la década de 2010 y principios de la de 2020, impulsada por las redes móviles, la digitalización durante la pandemia, las plataformas de streaming, los videojuegos y la adopción de SaaS. Estas instalaciones se optimizaron para cargas de trabajo de propósito general, como el alojamiento de aplicaciones, el almacenamiento de archivos, la gestión de sistemas de correo electrónico y el soporte de software empresarial.
La IA transformó ese modelo. Tras el lanzamiento de ChatGPT a finales de 2022, los requisitos de los centros de datos cambiaron drásticamente . Las cargas de trabajo de IA dependen del procesamiento masivamente paralelo, con miles de GPU operando simultáneamente en lugar de las arquitecturas tradicionales basadas en CPU.

Fuente: McKinsey
La densidad de potencia se ha más que duplicado desde 2022 y se espera que aumente significativamente para 2027, con muchos racks enfocados en IA alcanzando ya entre 50 y 100 kW. Este aumento ha generado un desafío en la gestión del calor, impulsando a los operadores hacia soluciones de refrigeración líquida como intercambiadores de calor de puerta trasera, refrigeración directa al chip y sistemas de inmersión total.
La IA también requiere instalaciones mucho más grandes que la informática tradicional. Los hiperescaladores ahora están planificando centros de datos con capacidad energética de gigavatios, órdenes de magnitud mayores que las instalaciones de megavatios construidas para cargas de trabajo en la nube. Este cambio marca una de las transformaciones más significativas en la historia de la industria de los centros de datos.
¿Quién utiliza los centros de datos?
Los hiperescaladores dominan
Los mayores usuarios y propietarios de centros de datos modernos son hiperescaladores, enormes proveedores de computación en la nube que operan infraestructura global.
- Servicios web de Amazon (AWS): Actualmente, es el mayor proveedor de nube del mundo y opera una red global de regiones y zonas de disponibilidad que impulsan el ecosistema de comercio electrónico de Amazon y millones de cargas de trabajo empresariales.
- Microsoft Azure: Impulsa Microsoft 365, Dynamics 365, Microsoft Copilot y una amplia gama de servicios empresariales en la nube. Microsoft opera más de 200 centros de datos en todo el mundo.
- Google Cloud: Gestiona la Búsqueda de Google, YouTube, Gmail y una amplia infraestructura en la nube. El primer centro de datos a gran escala de Google se inauguró en The Dalles, Oregón, en 2006, un sitio que se ha expandido hasta alcanzar aproximadamente 1.3 millones de pies cuadrados.
- Metaplataformas: Opera centros de datos que respaldan Facebook, Instagram, WhatsApp y la investigación de IA. Meta anunció recientemente Comprometer más de 600 mil millones de dólares en los EE. UU. para 2028 para apoyar la tecnología y la infraestructura de IA.
- Principales redes blockchain: Con la misma arquitectura con gran potencia de GPU, también admite la minería de criptomonedas a gran escala y la validación de nodos.
Los proveedores de la nube controlan colectivamente más de la mitad de los centros de datos preparados para IA del mundo, y los pronósticos de la industria sugieren que hasta el 65 % de las cargas de trabajo de IA de EE. UU. y Europa podrían ejecutarse en infraestructura de hiperescala para 2030.
Compañías de IA
Los desarrolladores de inteligencia artificial se están convirtiendo rápidamente en usuarios importantes de centros de datos.
- IA abierta: Los informes públicos confirman que OpenAI tiene alianzas a largo plazo de suministro y computación con Microsoft, Nvidia, Broadcom y Oracle. Sin embargo, no hay evidencia verificada de... 1.4 billones de dólares en infraestructura compromisos. La inversión plurianual de Microsoft en OpenAI se estima en alrededor de 13 mil millones de dólares, y el valor de las relaciones con los socios de hardware no se revela en niveles de billones de dólares.
- antrópico: Anthropic no ha anunciado un desarrollo de infraestructura de 50 mil millones de dólares estadounidenses. La compañía ha revelado importantes fondos y alianzas (incluyendo con Amazon y Google) y está planeando nuevas expansiones de centros de datos.
Empresas tradicionales
Más allá de los hiperescaladores, millones de empresas operan sus propios centros de datos o dependen de servicios de coubicación.
- Servicios financieros: Los bancos, las empresas comerciales y las aseguradoras utilizan centros de datos para el procesamiento de transacciones, el modelado de riesgos y la gestión de datos de clientes.
- Organizaciones de atención médica: Los hospitales mantienen infraestructura para registros médicos electrónicos, imágenes médicas y monitoreo de pacientes.
- Empresas manufactureras e industriales: Utilice centros de datos para sistemas de cadena de suministro, IoT industrial, automatización y análisis de producción.
- Agencias gubernamentales: Administrar instalaciones para operaciones de defensa, sistemas de seguridad, servicios públicos y cargas de trabajo administrativas.
Colocación y computación de borde
Muchas organizaciones recurren a proveedores de coubicación para alquilar espacio, energía y conectividad en lugar de construir sus propios centros de datos. Los centros de datos edge, instalaciones más pequeñas y distribuidas ubicadas cerca de donde se generan los datos, se están expandiendo rápidamente. Admiten aplicaciones de baja latencia como vehículos autónomos, automatización industrial, redes de telecomunicaciones y análisis en tiempo real.
¿Cómo obtener exposición a la inversión?
Para 2030, los centros de datos requerirán una inversión global de 6.7 billones de dólares, de los cuales aproximadamente el 70 % se destinará a cargas de trabajo de IA. Se proyecta que el gasto global en construcción de centros de datos alcance los 49 000 millones de dólares anuales para 2030, con un crecimiento promedio del sector de alrededor del 10 % anual. Los inversores pueden acceder a este crecimiento a través de diversas vías de mercado.
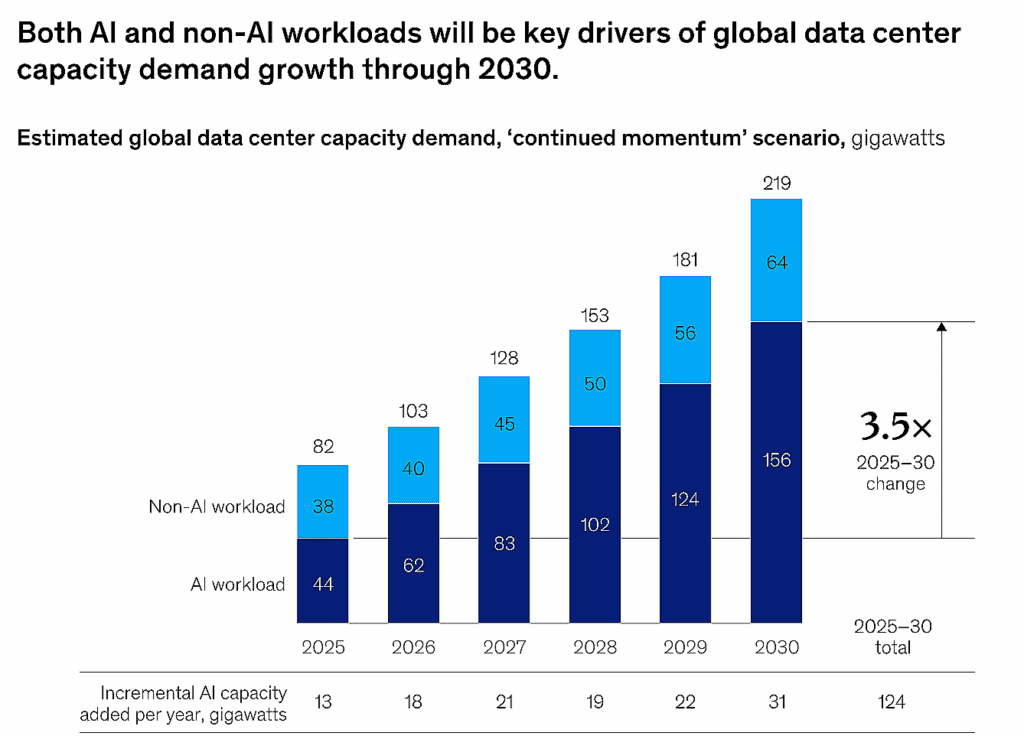
Fuente: McKinsey
1. Inversiones directas en acciones de REIT de centros de datos
Digital Realty Trust (DLR) opera más de 300 centros de datos en 50 áreas metropolitanas, prestando servicios a Microsoft, AWS, Google Cloud y Nvidia. Cuenta con más de 2 GW de capacidad, 750 MW en construcción y terrenos para la construcción de 7.5 GW. Como REIT, distribuye el 90% de sus ingresos imponibles y ofrece una rentabilidad por dividendo de aproximadamente el 2.9%, con una previsión de mayor rentabilidad para 2025. Equinix (EQIX) es el mayor proveedor mundial de servicios de coubicación, con 56 proyectos en desarrollo en 24 países, incluyendo 12 centros de datos hiperescalables xScale. Ambos REIT ofrecen exposición directa al mercado inmobiliario de centros de datos.
2. Empresas tecnológicas con operaciones de centros de datos
Microsoft (MSFT) amplía Azure para dar soporte a productos de nube e IA como Copilot. Alphabet/Google (GOOGL) invertirá 40 millones de dólares en nuevos centros de datos en Texas hasta 2027. Amazon (AMZN) expande AWS, su división más rentable, con una presencia global de centros de datos. Meta Platforms (META) amplía su capacidad de hiperescala como parte de su inversión de 600 millones de dólares en EE. UU. hasta 2028. Estas empresas ofrecen una amplia exposición a la infraestructura de nube e IA.
3. Empresas proveedoras de equipos para centros de datos
Nvidia (NVDA) suministra GPU para el entrenamiento e inferencia de IA. Broadcom (AVGO) ofrece aceleradores de IA personalizados y equipos de red, con una mejora en sus ingresos en 2025 tras el impacto de VMware. Vertiv (VRT) obtuvo una rentabilidad del 60.8 % el año pasado, con un crecimiento de ingresos del 35.1 % gracias a sus soluciones de alimentación y refrigeración para IA. Micron (MU) suministra la memoria y el almacenamiento necesarios para las cargas de trabajo de IA con gran volumen de datos. Estas empresas satisfacen la demanda de hardware esencial para centros de datos.
4. Empresas de infraestructura y construcción
Schneider Electric invirtió 140 millones de dólares en la fabricación en EE. UU. de equipos de alimentación para centros de datos. ABB fue pionera en la arquitectura de centros de datos de media tensión y se asoció con Nvidia en 2025 para construir centros de datos de IA a escala de gigavatios. Johnson Controls lanzó la plataforma Silent-Aire CDU para dar soporte a la refrigeración líquida a medida que aumenta la potencia de los racks. Estas empresas se benefician del creciente número de construcciones de centros de datos físicos.
5. ETF de centros de datos e infraestructura digital
El ETF Global X Data Center & Digital Infrastructure (DTCR) ofrece exposición diversificada a REIT de centros de datos, fabricantes de equipos y empresas de infraestructura. Otros ETF de infraestructura digital abarcan la computación en la nube, el 5G, la ciberseguridad y los semiconductores, todos ellos vinculados a la expansión a largo plazo de los centros de datos. Estos fondos ofrecen una amplia exposición sin seleccionar acciones individuales.
¿Son los centros de datos parte de la burbuja tecnológica?
La pregunta cobra cada vez mayor relevancia tras el fuerte auge de la IA en 2023-2024. Varios factores estructurales indican que la infraestructura de los centros de datos es más duradera de lo que se suele esperar de la tecnología.
Argumentos en contra de las preocupaciones sobre las burbujas
Los centros de datos son infraestructura física con inmuebles, equipos y acuerdos de energía a largo plazo que mantienen su valor independientemente de las expectativas. Los hiperescaladores están firmando contratos de arrendamiento plurianuales respaldados por balances sólidos, no por una demanda especulativa. Los ingresos se mantienen diversificados, con la computación en la nube, SaaS, streaming y cargas de trabajo empresariales impulsando el crecimiento más allá de la IA.
La oferta sigue siendo limitada, con una tasa de desocupación del 1.6 % en el primer trimestre de 2025, lo que otorga a los operadores poder de fijación de precios. La IA también representa un verdadero cambio tecnológico con una adopción medible en todos los sectores.
Preocupaciones legítimas
Algunas acciones de centros de datos cotizan a precios elevados, con empresas como Vertiv cotizando por encima de su valor razonable . Los enormes compromisos en infraestructura de IA (1.4 billones de dólares de OpenAI, 600 mil millones de dólares de Meta y 50 mil millones de dólares de Anthropic) plantean interrogantes sobre la capacidad energética y las limitaciones industriales.
Persisten las dudas sobre los ingresos de Vibe, ya que las empresas se preguntan si las ganancias de la IA igualarán la expansión de las GPU. El optimismo en Wall Street se ha atenuado en algunos sectores, debido, entre otros, a la expansión y la deuda de Oracle. La concentración de gastos de capital es alta, y se espera que las Siete Grandes superen los 400 mil millones de dólares en el año fiscal 2025.
Una visión equilibrada
Los centros de datos probablemente reflejan una oportunidad estructural a largo plazo, pero el riesgo de valoración y el momento oportuno siguen siendo importantes. La volatilidad es posible incluso con una tesis sólida a largo plazo. Un enfoque diversificado dentro del sector y en una cartera más amplia sigue siendo sensato.
¿Qué amenazas enfrentan los centros de datos?
Más allá del sentimiento del mercado y las preocupaciones sobre la valoración, los centros de datos se enfrentan a diversos desafíos operativos y estratégicos. La demanda de energía es uno de los más importantes. En 2024, los centros de datos consumieron aproximadamente entre el 1.5 % y el 2 % de la electricidad mundial (unos 415-500 TWh) y generaron alrededor del 1 % de las emisiones globales. Con el rápido crecimiento de la IA, el consumo podría duplicarse con creces hasta alcanzar los 945 TWh en 2030, acercándose al 3 % del consumo eléctrico mundial.
Esto genera preocupación sobre la capacidad de la red eléctrica, especialmente en regiones que ya sufren cortes de suministro durante los períodos de máxima demanda . La volatilidad de los precios de la electricidad afecta aún más los costos operativos, particularmente para las instalaciones que no cuentan con contratos de compra de energía a largo plazo. Muchos operadores están explorando energías renovables como la solar, ya que puede ser más fácil obtener permisos y ser competitiva en costos, aunque la demanda podría superar la oferta de energías renovables.
El consumo de agua es otro problema importante. Los centros de datos requieren una cantidad considerable de agua para su refrigeración, y empresas como Microsoft, Google y Amazon se han comprometido a lograr un consumo hídrico positivo para 2030. Los críticos argumentan que estos objetivos se basan en compensaciones en lugar de reducir el consumo directo, una preocupación que se agrava por la planificación de al menos 59 nuevos centros de datos en regiones estadounidenses con escasez de agua para 2028. La demanda de agua relacionada con la IA podría alcanzar los 6.6 millones de metros cúbicos a nivel mundial para 2027, lo que intensificará la presión sobre la sostenibilidad.
La tecnología de refrigeración también está experimentando una transformación importante. La transición de la refrigeración por aire a la refrigeración líquida requiere costosas modernizaciones y nuevos conocimientos técnicos. Los errores en la adopción pueden reducir la eficiencia o dañar los equipos, lo que dificulta la transición para los operadores.
Los riesgos de ciberseguridad siguen siendo elevados. Los centros de datos almacenan grandes cantidades de datos confidenciales, lo que los convierte en blanco de ransomware, ciberataques avanzados y ataques informáticos patrocinados por gobiernos. Una filtración podría resultar en una pérdida importante de datos, multas regulatorias y daños a la reputación.
El escrutinio regulatorio y ambiental está aumentando a medida que los gobiernos consideran medidas como límites a las emisiones, restricciones de agua, límites de ruido para los sistemas de refrigeración y aprobaciones de construcción más estrictas. La resistencia local a la construcción de nuevos centros de datos también está en aumento.
Los ciclos tecnológicos generan incertidumbre adicional. Los rápidos avances en las GPU plantean inquietudes sobre la obsolescencia del hardware, ya que los chips más nuevos podrían reducir rápidamente el valor de la infraestructura existente.
Finalmente, los retrasos en el desarrollo persisten en toda la industria. La construcción de centros de datos a gran escala suele tardar entre 12 y 18 meses o más, con plazos afectados por cuellos de botella en la obtención de permisos, problemas en la cadena de suministro, escasez de mano de obra y oposición de la comunidad. Estos factores incrementan los costos y complican los planes de expansión.
Rendimiento hasta la fecha: ¿Cómo han funcionado las inversiones en centros de datos?
Los datos de rendimiento recientes muestran una fortaleza continua en las inversiones clave en centros de datos.
Digital Realty Trust ha bajado aproximadamente un 3% en lo que va de año, pero su rentabilidad por dividendo del 2.9% amortigua la rentabilidad total. La compañía también ha mejorado sus previsiones, lo que indica un sólido impulso operativo.
Entre los proveedores de equipos, Vertiv Holdings obtuvo una rentabilidad del 60.8 % durante el último año, impulsada por un crecimiento de los ingresos del 35.1 %. Empresas como Oppenheimer y UBS han elevado sus objetivos de precios. Broadcom, a pesar de una caída del 50 % en sus ingresos netos en 2024 tras la adquisición de VMware, continúa experimentando una aceleración de los ingresos en 2025, impulsada por la demanda de aceleradores de IA y redes.
Las tendencias generales del sector se mantienen sólidas. El gasto global en infraestructura de centros de datos alcanzó los 290 000 millones de dólares en 2024, y se prevé que el crecimiento se acelere en 2025. Alphabet, Microsoft, Amazon y Meta invirtieron casi 200 000 millones de dólares en 2024 y se prevé que aumenten su inversión en capital en más del 40 % en 2025.
La expansión regional también está impulsando el crecimiento. Se prevé que Europa absorba 937 MW de nueva capacidad en 2025, un 43 % más interanual. Equinix y Digital Realty siguen cerrando acuerdos internacionales, mientras que Asia-Pacífico, Latinoamérica y Oriente Medio aceleran la inversión, ampliando las oportunidades de crecimiento global.
El caso de la inversión: Por qué los centros de datos son importantes ahora
Los centros de datos se han convertido en uno de los temas de inversión más fuertes de la década, respaldados por la creciente demanda de IA, la oferta limitada y las tendencias de transformación digital a largo plazo.
1. Etapa inicial del auge de la infraestructura de IA
El director ejecutivo de BlackRock, Larry Fink, declaró a la CNBC que invertir en IA requiere invertir directamente en la infraestructura de los centros de datos, incluyendo sistemas de climatización, hardware informático y redes eléctricas. El director ejecutivo de Digital Realty, Andy Power, describió la expansión actual de la IA como "una carrera tecnológica en toda regla", enfatizando que la industria aún se encuentra en sus primeras etapas.
2. Grave desequilibrio entre la oferta y la demanda
Las tasas de vacancia en los principales mercados de centros de datos de EE. UU. se sitúan en tan solo el 1.6 %, un mínimo histórico. Incluso con casi 7 GW de nueva capacidad añadidos en 2024, la absorción creció un 34 % interanual. La escasez de oferta y la creciente demanda siguen impulsando un fuerte poder de fijación de precios para los operadores.
3. Poderosos impulsores del crecimiento secular
Las tendencias a largo plazo, como la migración a la nube empresarial, las redes 5G, la expansión del IoT, la transformación digital, el teletrabajo y el streaming, siguen impulsando la demanda. Las cargas de trabajo de IA añaden un nuevo impulso de crecimiento a estas tendencias existentes.
4. Ingresos con potencial de crecimiento a largo plazo
Los REIT de centros de datos ofrecen ingresos por dividendos junto con crecimiento estructural. La rentabilidad del 2.9 % de Digital Realty proporciona estabilidad, mientras que los inversores se benefician de la continua expansión de la capacidad de los centros de datos y del gasto en infraestructura de IA.
5. Inversión en infraestructura de alta barrera
Los centros de datos dependen de una infraestructura física masiva, lo que crea altas barreras de entrada y protege a los operadores establecidos. Este modelo, con un alto consumo de capital, favorece valoraciones más sólidas y una tesis de inversión duradera a largo plazo.
Consideraciones y riesgos de inversión
Antes de invertir en acciones o fondos de centros de datos, es importante comprender los riesgos clave que pueden influir en el rendimiento.
- Volatilidad: Las acciones de tecnología y centros de datos pueden experimentar fuertes oscilaciones de precios impulsadas por el sentimiento del mercado, sorpresas de ganancias o cambios macroeconómicos.
- Sensibilidad de la tasa de interés: Los REIT de centros de datos son muy sensibles a las fluctuaciones en los tipos de interés. Un aumento de los tipos de interés eleva el coste de los préstamos para nuevos desarrollos y reduce la competitividad de los dividendos en comparación con los bonos.
- Concentración en la demanda de las grandes tecnológicas: Gran parte del crecimiento de los centros de datos depende de los hiperescaladores. Cualquier desaceleración en la inversión de capital de empresas como Amazon, Microsoft o Google puede afectar el rendimiento del sector.
- Riesgo de ejecución: Desarrollar centros de datos a escala de gigavatios es complejo. Los sobrecostos, los retrasos en la construcción o los problemas operativos pueden reducir la rentabilidad y retrasar la rentabilidad.
- Incertidumbre regulatoria y ambiental: Los gobiernos pueden introducir normas sobre el uso de energía, el consumo de agua o las emisiones de carbono. Estas políticas pueden incrementar los costos o restringir las nuevas construcciones.
- Horizonte de tiempo: Las inversiones en centros de datos favorecen a los inversores a largo plazo. El ciclo de expansión se desarrolla a lo largo de varios años, lo que requiere paciencia durante los periodos de volatilidad.
Conclusión: Infraestructura para el futuro digital
Puede que los centros de datos no sean nuevos, pero las instalaciones actuales basadas en IA representan un cambio significativo con respecto a la infraestructura de nube tradicional. Una mayor densidad energética, las necesidades de refrigeración avanzadas y unas instalaciones de mayor tamaño crean un panorama de inversión claramente diferente.
Para los inversores, los centros de datos ofrecen diversos puntos de entrada: REIT para exposición inmobiliaria, empresas tecnológicas que construyen instalaciones para cargas de trabajo de IA, proveedores de equipos que suministran componentes esenciales y ETF que ofrecen acceso diversificado.
El caso de la inversión está respaldado por fundamentos sólidos: un avance tecnológico real que requiere una infraestructura sustancial, una dinámica de oferta y demanda estricta, tendencias digitales a largo plazo más allá de la IA y barreras de entrada que apoyan a los actores establecidos.
Sin embargo, persisten riesgos clave: valoraciones elevadas, dependencia del gasto de las grandes tecnológicas, limitaciones energéticas y hídricas, incertidumbre regulatoria y dudas sobre si se podrán mantener los niveles actuales de inversión.
El desarrollo continuo refleja más que un tema de mercado; es la columna vertebral de la economía digital. Ya sea transmitiendo contenido, usando herramientas de IA, gestionando finanzas o almacenando datos personales, la vida digital moderna depende de los centros de datos. Para los inversores dispuestos a aceptar la volatilidad y centrarse en el largo plazo, el sector ofrece una oportunidad significativa.
Como en cualquier inversión, la diversificación es esencial. Los centros de datos deben formar parte de una cartera más amplia, no de una inversión concentrada. Sin embargo, para quienes buscan exposición a la infraestructura de IA y la transformación digital, siguen siendo una consideración importante.
El futuro no se basará solo en software, sino en concreto, acero, silicio e instalaciones informáticas de alta densidad, alimentadas, refrigeradas y conectadas a gran escala. Esa infraestructura debe desarrollarse y mantenerse, creando oportunidades para los inversores.
 Brave New Coin llega a más de un millón de entusiastas de las criptomonedas al mes a través de nuestro sitio web, podcast, boletines informativos y YouTube. Dale visibilidad a tu marca ante los principales responsables de la toma de decisiones y los primeros usuarios en 2026. ¡Quedan plazas limitadas! ¡Descubre más hoy!


