

Le Bitcoin est-il sous-évalué ou surévalué ? Que nous apprend l’analyse fondamentale ?
Suite à l'annonce d'une réserve stratégique pour le Bitcoin et à d'autres mesures favorables aux cryptomonnaies, impulsées par la nouvelle administration Trump, les investisseurs en Bitcoin font face à un avenir incertain. Si le sentiment du marché influence fortement le prix du Bitcoin à court terme, l'analyse fondamentale permet d'éclairer les perspectives à plus long terme. Nous présentons ici les meilleurs outils pour déterminer si le Bitcoin est sous-évalué ou surévalué.
Le Bitcoin (BTC) représente une révolution dans le domaine de l'investissement moderne, avec des caractéristiques distinctes des actifs traditionnels. En nous penchant sur la valorisation du Bitcoin, nous découvrons un terrain inexploré où les outils conventionnels d'analyse financière se heurtent à des difficultés inédites. Cet article explore au cœur de cette nouvelle frontière, en analysant les fondamentaux du prix du Bitcoin, un actif numérique qui défie les méthodes d'évaluation traditionnelles.
Notre objectif est de déterminer si le Bitcoin est surévalué ou sous-évalué, en utilisant des techniques d'analyse fondamentale. Cette question est particulièrement pertinente aujourd'hui, car les investisseurs en Bitcoin sont confrontés à un avenir incertain sur un marché fortement influencé par le sentiment du marché.
Analyse fondamentale du Bitcoin
L'objectif de l'analyse fondamentale (AF) en investissement est de déterminer la valeur réelle ou intrinsèque d'un actif. Cette valeur intrinsèque est calculée sans tenir compte de la valeur marchande de l'actif ni de considérations spéculatives. Les analystes utilisent différents outils de modélisation qui se concentrent sur des facteurs autres que le prix de marché pour parvenir à une valeur intrinsèque. L'analyse fondamentale tente de répondre à la question simple : « Quelle est la valeur réelle d'un actif ? »
L'analyse fondamentale examine les facteurs internes et externes susceptibles d'influencer la valeur d'une entreprise ou d'un produit. Par exemple, des modifications apportées au produit phare d'une entreprise ou la santé de l'économie mondiale peuvent impacter la valeur d'un investissement. Il est important de noter que ces éléments peuvent affecter la valeur intrinsèque d'un actif avant même d'influencer sa valeur marchande.
Grâce à la recherche fondamentale, les investisseurs peuvent être alertés lorsqu'ils achètent des actifs sous-évalués et, de même, lorsqu'ils les vendent lorsque leur valeur intrinsèque dépasse leur prix de marché (surévaluation).
La philosophie d'investissement sous-jacente repose sur le principe que les actifs convergent inévitablement vers leur juste valeur marchande. Cela signifie qu'une opportunité d'investissement peut se présenter si l'analyse fondamentale révèle un écart entre la valeur intrinsèque d'un actif et sa valeur de marché. Ce rapport examine cinq indicateurs fondamentaux clés et analyse s'ils suggèrent une surévaluation ou une sous-évaluation actuelle du Bitcoin.
L'analyse fondamentale du Bitcoin n'est pas simple.
L'analyse fondamentale est utilisée depuis des décennies sur le marché boursier traditionnel, mais son application aux crypto-actifs présente des défis spécifiques. En raison de leurs nombreuses caractéristiques distinctives, les crypto-actifs ne peuvent être évalués selon le même cadre que les entreprises ou les matières premières classiques. Comme détaillé dans cet article, des outils existent, mais compte tenu du caractère émergent du secteur, chacun d'eux a ses partisans et ses détracteurs. Pour les investisseurs potentiels, cela représente à la fois une opportunité et un défi.
Les différents actifs cryptographiques ont des usages très variés, et la taxonomie générale des actifs cryptographiques de Brave New Coin en offre un aperçu utile . Comme les actifs Bitcoin (BTC) ne génèrent pas de flux de trésorerie, il est difficile de les évaluer à l'aide d'indicateurs d'investissement boursier classiques, tels que les flux de trésorerie futurs.
Certains jetons de protocole peuvent être évalués à l'aide d'une version modifiée d'un modèle d'analyse fondamentale classique, tel que l'actualisation des flux de trésorerie (DCF), qui attribue aux détenteurs et aux contributeurs au staking un pourcentage des revenus de la plateforme. Un modèle DCF pourrait être utilisé pour évaluer un jeton comme le jeton LOOKS, par exemple, qui reverse à ses détenteurs 100 % des frais de transaction sur la plateforme LooksRare.
Le Bitcoin n'est pas unique en ce sens que sa valeur intrinsèque ne peut être déterminée à partir de ses flux de trésorerie. Les actifs tangibles, tels que l'or et l'argent, sont comparables et cette catégorie d'actifs doit être évaluée en fonction de l'évolution future de son prix. La disponibilité de l'actif – et la demande pour celui-ci – en seront les facteurs déterminants.
Bien qu'aucun ne soit parfait, plusieurs modèles rationnels et simples ont été développés pour prédire les variations de la valeur intrinsèque du Bitcoin. Ils ont tous été utilisés pour fournir des indications utiles aux investisseurs privilégiant une approche fondamentale.
Indicateurs de valeur du Bitcoin basés sur l'offre
L'offre de BTC en circulation est relativement facile à déterminer. La politique monétaire prédéterminée, finie et fixe du réseau garantit que l'offre future est également clairement définie. Par conséquent, évaluer la valeur intrinsèque du réseau Bitcoin à travers son offre est une option intéressante.
1. Rapport stock-flux
L'un des modèles d'évaluation du Bitcoin les plus populaires, le ratio stock-to-flow (S2F), se concentre presque exclusivement sur les indicateurs d'offre. Le ratio stock-to-flow mesure la quantité de nouvelle offre d'un actif créée au fil du temps (flux) par rapport à l'offre existante (stock).
Ce chiffre mesure le nombre d'années nécessaires, au rythme de production actuel, pour atteindre le stock actuel d'un actif. Plus ce chiffre est élevé, plus le prix attendu est élevé. Par exemple, selon S2F, une matière première dont le stock actuel nécessite 100 ans de production est plus précieuse qu'une matière première dont le stock actuel ne nécessite que 20 ans de production.
Plus une matière première est difficile à produire et moins elle est abondante, plus elle devient intrinsèquement rare et plus sa valeur perçue augmente. Le modèle stock-to-flow existait avant le Bitcoin. Il servait à déterminer la valeur intrinsèque des actifs tangibles extraits des mines, comme l'or et l'argent.
Le modèle stock-to-flow ne fonctionne que pour le Bitcoin en raison de sa rareté. Cette rareté lui confère une valeur monétaire. L'informaticien Nick Szabo affirme que la rareté crée un « coût infalsifiable » , ce qui, en soi, crée une valeur intrinsèque pour un actif. En conséquence, à mesure que l'offre de Bitcoin se réduit et devient plus rare, sa valeur augmente.
Le Bitcoin ne peut être copié, dupliqué, piraté ni falsifié. Il est conditionné en blocs d'environ 500 transactions contenant toutes les informations nécessaires à la sécurité du réseau.
Les blocs font 1 Mo et sont générés environ toutes les 10 minutes. Le réseau Bitcoin génère des blocs sans interruption depuis sa création. Lors de son lancement le 3 janvier 2009, les mineurs recevaient 50 bitcoins (BTC) en récompense de la validation des transactions et de la publication des blocs dans le registre Bitcoin. Ces 50 BTC constituent l'offre initiale. De nouveaux bitcoins continueront d'être créés jusqu'à ce qu'une offre finale prédéterminée de 21 millions soit atteinte.
Bitcoin a été conçu selon une politique monétaire déflationniste prédéfinie. Tous les 210 000 blocs, une réduction de moitié de la récompense est appliquée. Cette réduction divise par deux la récompense en bitcoins des mineurs, diminuant ainsi le rythme de création de nouveaux BTC.
Les réductions de moitié se poursuivront jusqu'à ce qu'aucun nouveau Bitcoin ne soit distribué aux mineurs. Le Bitcoin pouvant être fractionné jusqu'à 8 décimales, les récompenses des mineurs peuvent tomber à zéro Bitcoin. Cela devrait se produire aux alentours de la 33e réduction de moitié, en 2140, lorsque le 21 millionième Bitcoin sera créé et que l'offre totale finale sera atteinte.
Le statut du Bitcoin en tant qu'actif rare et vérifiable, soumis à une certaine demande, implique que sa valeur augmente à mesure qu'il devient plus difficile à acquérir à chaque nouvelle réduction de moitié de sa récompense. Ce mécanisme déflationniste a des conséquences importantes sur le modèle stock-to-flow du BTC, étant donné que le « flux » ou taux de production de l'actif est divisé par deux tous les quatre ans.
Le concepteur du modèle Bitcoin for stock-to-flow, un analyste pseudonyme connu sous le nom de PlanB, a déclaré par le passé que son modèle pourrait ne pas fonctionner pour d'autres altcoins à preuve de travail comme le Litecoin, car ils n'ont pas le même « coût infalsifiable » que le Bitcoin.
Comment calculer le ratio stock-to-flow du Bitcoin
S/F = Stock/Flux
Le ratio stock-flux d'un actif est égal au stock total disponible divisé par la production annuelle. Au 8 mars 2025, l'offre en circulation s'élevait à environ 19 830 000 BTC, et environ 164 250 nouveaux bitcoins étaient créés chaque année. La valeur exacte de l'offre en circulation peut faire l'objet de débats, notamment en raison de facteurs tels que les bitcoins perdus ou ceux qui n'ont jamais quitté le portefeuille de Satoshi. Toutefois, compte tenu de l'incertitude entourant ces facteurs, nous intégrons leur impact sur l'offre en circulation.
19 600 000 \ 164 250 = 119.3
Cela signifie qu'il faudrait environ 119 ans de production de BTC au rythme actuel pour produire le stock actuel de Bitcoin. Il est important de se rappeler que, jusqu'au dernier halving, 900 nouveaux BTC étaient produits chaque jour, soit 328 500 par an. Son ratio stock-flux était donc nettement inférieur avant ce dernier halving, en mars 2024, et sa valeur était théoriquement moindre qu'aujourd'hui, selon cette même logique.
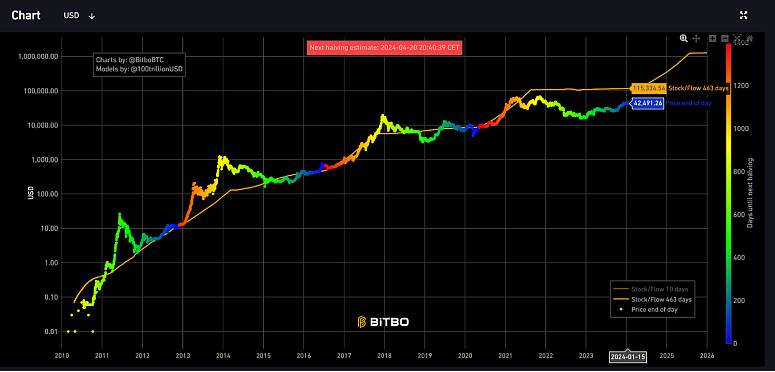
Le graphique ci-dessus illustre comment le modèle stock-to-flow (S2F) dynamique du Bitcoin contribue à l'augmentation de sa valeur intrinsèque au fil du temps. Tous les quatre ans, comme l'indique la ligne pointillée rouge verticale, le taux d'émission de Bitcoin est divisé par deux. Le stock total de Bitcoin est fixe, mais le ralentissement de sa production tous les quatre ans accroît sa rareté, son pouvoir d'achat potentiel et sa valeur intrinsèque. Sur la base d'une variation de 463 jours, le modèle stock-to-flow estime la valeur intrinsèque actuelle du BTC à environ 117 219 $US . Ce montant est nettement supérieur à sa valeur actuelle en dollars américains, qui est d'environ 80 606 $US.
Cela suggère que le BTC est sous-évalué et représente une opportunité d'achat intéressante à son prix actuel . Il est à noter que le modèle S2F du Bitcoin prédit qu'après les deux prochains halving, qui auront divisé par quatre le taux de production du Bitcoin, sa valeur intrinsèque dépassera les 508 000 $US.
Évaluation du Bitcoin en fonction de la demande
Les modèles d'évaluation fondés sur l'offre sont imparfaits car ils ne tiennent pas compte de la demande. Or, celle-ci est peut-être un facteur déterminant plus important du prix et de la valeur.
Qu’est-ce qui alimente la demande de Bitcoin ?
Le Bitcoin a été initialement conçu comme une alternative numérique à la monnaie fiduciaire traditionnelle, fonctionnant de manière décentralisée et contrôlée par les banques centrales. Il peut être utilisé, et l'a déjà été, comme alternative à la monnaie fiduciaire traditionnelle.
Bitcoin ne nécessite ni le soutien d'un gouvernement ni celui d'un système bancaire pour fonctionner. Il est géré par un réseau décentralisé de nœuds indépendants qui se coordonnent, sans pour autant se concerter, afin d'assurer le bon fonctionnement du réseau. Ce réseau est sans confiance et n'a pas besoin d'une autorité monétaire, telle qu'une banque centrale, pour se porter garante des risques et intervenir en dernier ressort en cas de défaillance de son écosystème.
Il est également sans frontières et quasiment impossible à contrefaire. Le Bitcoin peut être contrefait par le biais d'une attaque de double dépense, mais la probabilité de succès d'une telle attaque est extrêmement faible.
2. Ratio valeur du réseau/transactions (NVT)
Le ratio valeur du réseau sur les transactions (NVT) est un indicateur clé pour évaluer la corrélation entre la capitalisation boursière et le volume des transferts. De nombreux analystes, dont Willy Woo, le concepteur du modèle, comparent le NVT au ratio cours/bénéfice (PER), utilisé pour déterminer la valeur des actions sur les marchés traditionnels.
Le NVT est l'un des premiers modèles d'évaluation on-chain développés et associe l'utilité et la valeur du Bitcoin. Le Bitcoin a été conçu avant tout comme un réseau permettant les paiements et les règlements. C'est cette caractéristique qui devrait lui conférer une valeur intrinsèque, au-delà de la spéculation. Le volume de transactions on-chain (la valeur des transactions, et non leur nombre) mesure l'utilisation du Bitcoin comme moyen de règlement pour les paiements effectués par les gros investisseurs ou les utilisateurs quotidiens dans les pays en développement.
Combiné à la capitalisation boursière, il constitue un outil utile pour déterminer s'il existe une divergence significative entre la valeur intrinsèque et la valeur marchande du BTC.
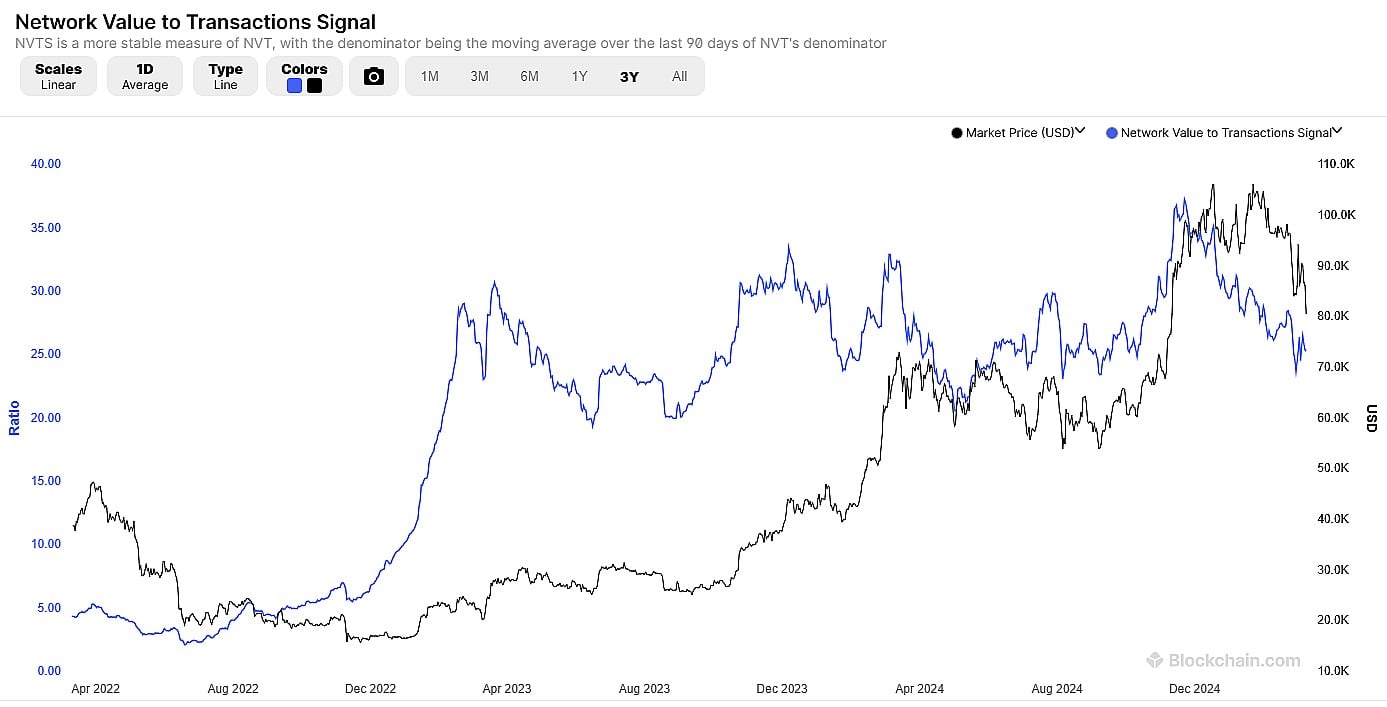
Le graphique ci-dessus compare le signal NVT du Bitcoin, une version modifiée du signal NVT, à son prix. Le signal NVT est calculé comme suit :
NVTS = Valeur du réseau / Moyenne mobile sur 90 jours des transactions quotidiennes
La capitalisation boursière est utilisée comme indicateur de la valeur de marché et la moyenne mobile (MA) permet de lisser les données en atténuant les fluctuations à très court terme de l'activité transactionnelle.
L'hypothèse de base lors de l'analyse de NVTS est la suivante : si la capitalisation boursière augmente plus rapidement que le volume des transactions, le réseau pourrait être surévalué, signalant une possible correction de prix. À l'inverse, si le volume des transactions augmente tandis que la capitalisation boursière reste stable ou stagne, l'actif pourrait être sous-évalué, suggérant une possible hausse de prix.
Historiquement, le NVTS du Bitcoin oscille entre 20 et 40 points. Lorsque le prix se rapproche de cette limite supérieure, cela indique généralement que la capitalisation boursière augmente trop rapidement par rapport à l'activité du réseau et qu'un retournement de prix est imminent. À l'inverse, lorsqu'il se situe dans la partie inférieure de cette fourchette, cela suggère que le Bitcoin est sous-évalué par rapport à l'activité de son réseau et qu'un retournement haussier est possible.
Le prix du BTC a baissé ces derniers mois, mais actuellement, le signal NVTS n'est pas proche de sa valeur la plus basse, ce qui suggère que le Bitcoin est « correctement » évalué et qu'il n'est peut-être pas sur le point de connaître un renversement de prix prochainement.
3. Thermocap Multiple
Thermocap est une mesure indirecte de la valeur intrinsèque du Bitcoin, basée sur la rémunération des mineurs. Ce modèle a été développé par un analyste anonyme du nom de GeertJanCap.
Cet indicateur mesure la valeur implicite versée aux mineurs de Bitcoin, chargés de valider les transactions et de sécuriser le réseau. Les mineurs sont les piliers du réseau et le thermocap mesure leurs revenus ; ils sont les entrepreneurs du Bitcoin. Le prix et la capitalisation boursière, quant à eux, mesurent l'intérêt des investisseurs pour le Bitcoin : les investisseurs, les épargnants et les spéculateurs. Le thermocap peut être considéré comme équivalent à un indicateur fondamental utilisé dans les évaluations financières traditionnelles : le ratio valeur d'entreprise/EBITDA (valeur d'entreprise/bénéfice avant intérêts, impôts, dépréciation et amortissement).
Le thermocap du Bitcoin est calculé en prenant la récompense du mineur et le montant de la transaction pour chaque bloc et en les multipliant par le prix du BTC au moment de la création du nouveau Bitcoin.
Le multiple thermocap utilisé dans le graphique ci-dessous est une légère variante de ce calcul qui prend le prix du Bitcoin un jour donné et le divise par la subvention historique totale des blocs.
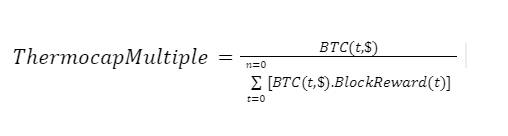
La subvention historique totale par bloc est calculée en multipliant le nombre de Bitcoins minés chaque jour par le prix de clôture de ce même jour. La valeur finale est ensuite obtenue en additionnant les subventions quotidiennes de chaque jour précédent.
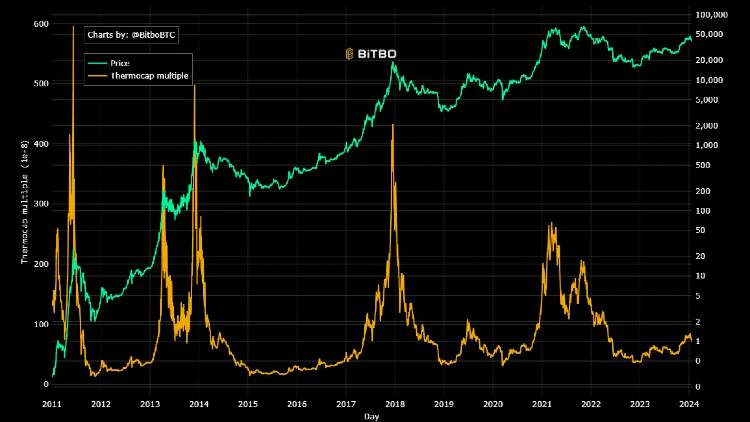
Le multiple de thermocap peut nous fournir des informations intéressantes sur le prix. Lorsqu'il est élevé et qu'il s'envole, cela signifie probablement que les mineurs sont surpayés, que les utilisateurs surévaluent peut-être leurs services, et qu'un repli de la valeur intrinsèque et de marché est vraisemblablement imminent. Un thermocap faible suggère que les mineurs sont sous-payés et qu'un retour à la moyenne est probable.
Actuellement, le Thermocap semble se stabiliser autour de 120, près de sa limite inférieure, et bien en deçà des sommets atteints par le passé entre 200 et 500. Cela laisse supposer qu'il est possible de mieux rémunérer les mineurs en leur offrant des BTC plus chers.
4. Capitalisation boursière/Capitalisation réalisée (MVRV)
On peut également évaluer la juste valeur du Bitcoin en fonction du comportement des investisseurs, grâce à des indicateurs comme le ratio capitalisation boursière/capitalisation réalisée (MVRV). Ces indicateurs considèrent le Bitcoin comme un actif susceptible d'être vendu de manière cyclique, et c'est le montant du profit, plus que son utilité, qui détermine l'achat ou la vente de BTC.
Le MVRV a été développé par les analystes Murad Mahmudov et David Puell, et peu après, le Realized Cap a été mis au point par Nic Carter et Antoine Le Calvez de l'équipe Coinmetrics. Dans l'univers des cryptomonnaies, la capitalisation boursière correspond au nombre total de jetons minés ou en circulation multiplié par le prix unitaire d'un jeton.
La capitalisation réalisée est une variante de la capitalisation boursière. Au lieu de multiplier chaque bitcoin par son cours actuel, elle le multiplie par son dernier prix. La technologie UTXO du Bitcoin permet de connaître précisément le prix d'une cryptomonnaie lors de sa dernière variation.
Le capital réalisé reflète plus fidèlement la valeur du réseau que la capitalisation boursière, car il atténue l'impact des jetons perdus ou inactifs. Si des jetons sont déplacés récemment à un prix supérieur ou inférieur à celui de leur dernier déplacement, cela se répercute sur le capital réalisé.
Étant donné que la capitalisation réalisée correspond au prix des bitcoins lors de leur dernière variation, elle est souvent considérée comme un indicateur utile de la valeur stockée sur le réseau. Combinée à d'autres indicateurs comme la capitalisation boursière, elle peut permettre de déterminer si le BTC est surévalué ou sous-évalué. Si la valeur de marché est supérieure à la valeur stockée sur le réseau, cela peut indiquer une opportunité de vente. Inversement, si la valeur stockée sur le réseau est supérieure à la valeur de marché, cela peut également constituer une opportunité de vente.
Le MVRV est un outil permettant d'indiquer le comportement global des investisseurs en Bitcoin et peut constituer un indicateur avancé pour déterminer si les investisseurs vont vendre ou acheter en fonction de la différence entre le prix actuel du marché et le coût qu'ils ont payé pour leurs Bitcoins.
Lorsque la valeur MVRV est très élevée, cela signifie que le prix du marché du BTC est bien supérieur à ce que les investisseurs ont payé en moyenne. Cela laisse présager une possible vente massive à court terme, les investisseurs cherchant à réaliser des profits. À l'inverse, lorsque la valeur MVRV est faible, les investisseurs préfèrent généralement conserver leurs positions et attendre de réaliser des gains.
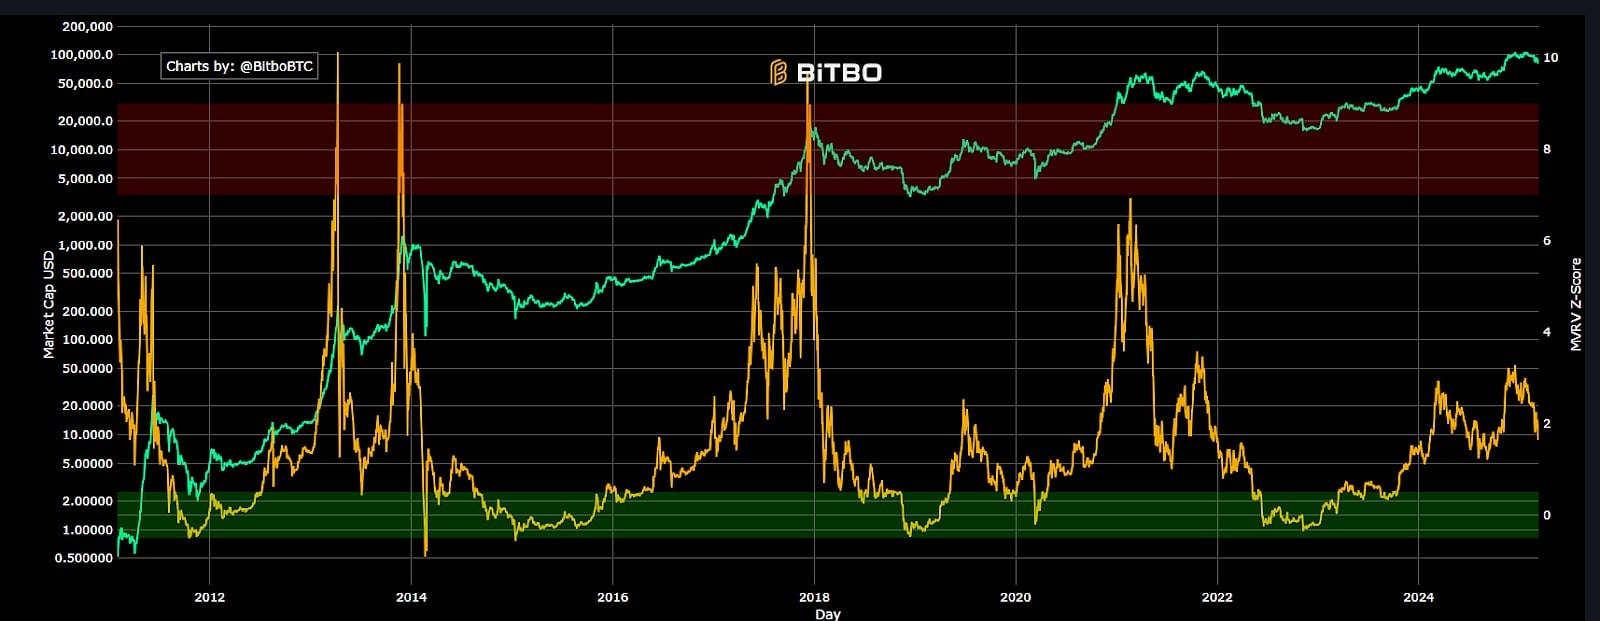
Par le passé, les pics de hausse du MVRV ont précédé les baisses de prix du BTC et se sont révélés utiles pour identifier les opportunités de vente. De même, les points bas et les creux des tendances baissières du MVRV ont souvent servi de signal d'achat. Il convient de noter que les sommets du MVRV sont généralement beaucoup plus marqués que ses creux.
Comme de nombreux autres indicateurs mentionnés dans l'article, le signal émis par le MVRV n'est ni haussier ni baissier. Il est neutre, entre les zones d'achat et de vente indiquées en vert et en rouge. Cela suggère que le prix du Bitcoin pourrait baisser.
5. Multiple de Mayer
Trace Mayer, pionnier du Bitcoin, a développé l'indicateur simple du multiple de Mayer. Cet indicateur utilise la moyenne mobile sur 200 jours pour comparer le prix actuel du Bitcoin à sa fourchette de prix historique à long terme. Le multiple de Mayer, comme de nombreux autres indicateurs, révèle si le Bitcoin est potentiellement sous-vendu ou survendu sur des périodes plus longues.
Un indicateur appelé moyenne mobile (MM) calcule la moyenne de la valeur d'une grandeur sur une période prédéterminée. Le terme « mobile » fait référence à sa fréquence de mise à jour, qui dépend des nouvelles informations de prix reçues. On peut utiliser n'importe quelle période pour calculer une moyenne mobile. Historiquement, la MM à 200 jours est une unité de temps très utilisée dans le marché des cryptomonnaies pour identifier les cycles haussiers et baissiers.
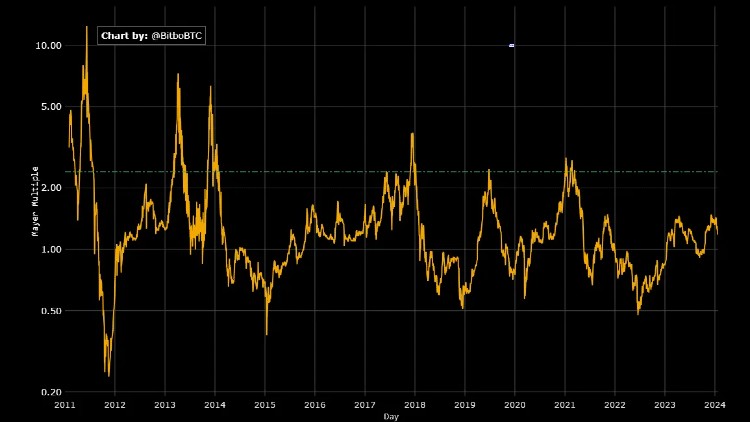
Le multiple de Mayer se calcule en divisant le prix actuel du BTC par son prix moyen sur les 200 derniers jours. Historiquement, un creux de cycle est fortement indiqué par un multiple de Mayer inférieur ou très proche de 0.5. Un sommet de cycle est indiqué par un multiple de Mayer de 2.3. Actuellement, le multiple de Mayer se situe à 0.99 et affiche une tendance baissière. Cette valeur moyenne suggère que le prix du BTC a encore du potentiel de baisse à court terme.
Conclusion
Au terme de notre analyse fondamentale du Bitcoin, il apparaît clairement que cet actif numérique exige une approche nuancée, qui tienne compte de ses caractéristiques uniques et de l'évolution constante du marché des cryptomonnaies. Les modèles et indicateurs que nous avons abordés – le ratio stock-flux, le ratio valeur du réseau/transactions, le thermocap, le ratio capitalisation boursière/capitalisation réalisée et le multiple de Mayer – offrent chacun une perspective permettant d'appréhender les différentes facettes de la valeur intrinsèque du Bitcoin. Toutefois, ils soulignent également la complexité et les incertitudes inhérentes à ce secteur.
Les investisseurs qui s'aventurent dans ce domaine doivent faire preuve de prudence, en s'appuyant sur des recherches approfondies, une stratégie d'investissement solide et une parfaite compréhension de la volatilité du marché. En définitive, l'analyse fondamentale du Bitcoin ne vise pas seulement à déterminer sa valeur intrinsèque, mais témoigne également de l'esprit d'innovation qui caractérise l'univers en constante évolution des actifs numériques.
Les ressources développées, telles que les outils d'analyse de marché, les forums de trading ou les plateformes médiatiques dédiées aux cryptomonnaies , jouent un rôle crucial dans ce processus, en fournissant des informations actualisées et des analyses approfondies permettant aux investisseurs de prendre des décisions éclairées dans un environnement en constante évolution. Toutefois, la sélection et la synthèse des informations sont également essentielles, offrant une vision globale, étape importante dans l'analyse des taux de change du Bitcoin en particulier, ainsi que du marché des cryptomonnaies en général.
La plupart des indicateurs fondamentaux envoient un signal globalement neutre, ni haussier ni baissier. L'indicateur Stock-to-Flow, en revanche, envoie un signal haussier fort, suggérant que le Bitcoin est sous-évalué. Le NVTS, quant à lui, envoie un signal baissier indiquant que le Bitcoin est surévalué. Ces signaux contradictoires rendent difficile l'élaboration d'une stratégie Bitcoin basée sur les fondamentaux. Les traders de Bitcoin pourraient avoir intérêt à utiliser l'analyse technique (AT) ou à adopter une approche de swing trading basée sur l'actualité économique. Ils peuvent également choisir d'investir en fonction des signaux de leur indicateur fondamental de prédilection.
 Brave New Coin touche plus d'un million de passionnés de cryptomonnaies chaque mois grâce à son site web, son podcast, ses newsletters et sa chaîne YouTube. Faites connaître votre marque aux décideurs clés et aux premiers utilisateurs en 2026. Places limitées ! En savoir plus aujourd'hui!


