

Centres de données : l’infrastructure qui alimente l’IA et votre portefeuille d’investissement en cryptomonnaies

L'IA et la blockchain transforment les centres de données en infrastructures haute densité de puissance gigawatt. Découvrez les raisons de cette forte demande et comment les investisseurs peuvent en profiter en 2025.
Les centres de données ne sont plus de simples entrepôts de données cloud ; ils deviennent l’infrastructure essentielle de l’IA, avec une augmentation spectaculaire de la densité de puissance, des besoins en refroidissement et de la taille des installations depuis 2022. Les hyperscalers construisent des campus de plusieurs gigawatts, le taux de vacance avoisine les 1.6 % et les investissements mondiaux devraient s’accélérer jusqu’en 2030. Pour les investisseurs qui cherchent à profiter du développement de l’IA sans prendre de risques technologiques directs, l’écosystème actuel des centres de données offre des opportunités d’exposition via les REIT, les fournisseurs d’équipements, les entreprises d’infrastructures et les ETF diversifiés.
- Les charges de travail de l'IA nécessitent des racks haute densité (50 à 100 kW) et un refroidissement liquide, créant un modèle d'installation structurellement différent des centres de données cloud traditionnels.
- Les hyperscalers (AWS, Azure, Google Cloud, Meta) sont à l'origine de la plus grande partie de la demande, les dépenses d'investissement devant augmenter de plus de 40 % en 2025 selon les informations publiques actuelles.
- L'exposition aux investissements couvre des REITs comme Digital Realty et Equinix, des leaders du matériel d'IA tels que Nvidia et Broadcom, et des entreprises d'infrastructures comme Schneider Electric et ABB.
- Des facteurs structurels favorables, la migration vers le cloud, la 5G, l'IoT, le streaming et l'IA soutiennent la demande à long terme, mais les risques incluent la pression sur les valorisations, les contraintes énergétiques et le contrôle réglementaire.
- Les investissements dans les centres de données sont plus judicieux lorsqu'ils s'inscrivent dans un portefeuille diversifié à long terme, compte tenu de leur sensibilité aux taux d'intérêt et de leur dépendance aux cycles d'investissement des grandes entreprises technologiques.
Les centres de données sont soudainement devenus l'une des opportunités d'investissement les plus prisées du secteur financier, les géants de la tech investissant des milliards de dollars dans la construction de nouvelles infrastructures et les investisseurs se disputant les parts de ce secteur crucial. Mais les centres de données n'existent-ils pas depuis des décennies ? Qu'est-ce qui a changé et pourquoi les investisseurs devraient-ils s'y intéresser aujourd'hui ? Ce guide explique ce que sont réellement les centres de données, en quoi les installations actuelles sont fondamentalement différentes, qui les utilise et comment investir dans ce secteur en pleine transformation.
Qu'est-ce qu'un centre de données exactement ?
Un centre de données est une infrastructure physique qui abrite des équipements informatiques tels que des serveurs, des systèmes de stockage de données et du matériel réseau permettant de stocker, traiter et distribuer des informations numériques. Il constitue l'infrastructure physique des activités en ligne, notamment la messagerie électronique, les services de streaming, les applications cloud et les opérations d'intelligence artificielle.
Au-delà de l'IA, les centres de données haute densité actuels sous-tendent également une grande partie de l'activité blockchain mondiale – des systèmes de conservation institutionnels aux réseaux de nœuds de couche 1 – et bon nombre des conceptions énergivores utilisées pour l'IA peuvent également supporter des charges de travail de minage et de validation de cryptomonnaies à grande échelle.
Composants principaux
Les centres de données modernes reposent sur trois grandes catégories d'infrastructure. L'infrastructure informatique comprend les serveurs qui reçoivent, traitent, stockent et partagent les données, des serveurs rackables aux serveurs lames et aux ordinateurs centraux capables de gérer des calculs complexes. Les systèmes de stockage, tels que les disques durs (HDD), les disques SSD et les réseaux de stockage (SAN), hébergent d'énormes quantités d'informations numériques pour les particuliers et les entreprises. Les équipements réseau (câblage, commutateurs, routeurs et pare-feu) connectent les serveurs en interne et aux réseaux externes, garantissant ainsi un trafic de données à haut débit et une grande fiabilité du système.
Infrastructure de soutien critique
Les centres de données nécessitent des systèmes de support étendus pour fonctionner en continu. Les systèmes d'alimentation fournissent d'importantes quantités d'électricité et comprennent des batteries de secours, des générateurs diesel et des alimentations sans interruption (ASI) afin de garantir une disponibilité 24h/24 et 7j/7. Les systèmes de refroidissement gèrent la chaleur importante générée par les équipements informatiques grâce à la climatisation, aux refroidisseurs, aux ventilateurs et aux technologies de refroidissement liquide.
Des dispositifs de sécurité physique, tels que des scanners biométriques, des points de contrôle d'accès, des alarmes et du personnel sur site, protègent les infrastructures sensibles. Les systèmes d'extinction d'incendie utilisent des technologies spécialisées conçues pour prévenir les incendies, les dégâts des eaux et les pertes de matériel.
Les centres de données existent depuis des années, non ?
Les centres de données existent depuis les années 1960, IBM ayant introduit les premières salles informatiques à plancher surélevé à la fin des années 1950 et au début des années 1960. L'essor des centres de données modernes s'est accéléré durant l'ère des entreprises Internet (1997-2000), lorsque les sociétés ont exigé une connectivité Internet haut débit et une disponibilité 24h/24 et 7j/7 pour soutenir l'augmentation rapide de leurs activités en ligne. Les dépenses mondiales en infrastructures de centres de données ont dépassé 200 milliards de dollars en 2021, témoignant d'une croissance soutenue tout au long des années 2010. Mais dès 2024, le secteur a amorcé une transition vers un modèle opérationnel entièrement nouveau.
Les centres de données traditionnels ont été conçus pour accompagner l'essor du cloud computing. La création de données à l'échelle mondiale a explosé tout au long des années 2010 et au début des années 2020, sous l'impulsion des réseaux mobiles, de la numérisation liée à la pandémie, des plateformes de streaming, des jeux vidéo et de l'adoption des solutions SaaS. Ces infrastructures étaient optimisées pour des charges de travail généralistes telles que l'hébergement d'applications, le stockage de fichiers, la gestion des systèmes de messagerie et le support des logiciels d'entreprise.
L'IA a bouleversé ce modèle. Après le lancement de ChatGPT fin 2022, les exigences des centres de données ont radicalement changé . Les charges de travail d'IA reposent sur un traitement massivement parallèle, avec des milliers de GPU fonctionnant simultanément au lieu des architectures traditionnelles basées sur les CPU.

Source : McKinsey
La densité de puissance a plus que doublé depuis 2022 et devrait augmenter considérablement d'ici 2027, de nombreuses baies dédiées à l'IA atteignant désormais 50 à 100 kW. Cette forte augmentation a engendré un défi en matière de gestion thermique, incitant les opérateurs à se tourner vers des solutions de refroidissement liquide telles que les échangeurs de chaleur à porte arrière, le refroidissement direct des puces et les systèmes à immersion totale.
L'IA requiert également des infrastructures bien plus importantes que l'informatique traditionnelle. Les géants du cloud planifient désormais des centres de données d'une capacité de plusieurs gigawatts, soit plusieurs ordres de grandeur supérieurs aux installations de plusieurs mégawatts conçues pour les charges de travail du cloud. Cette évolution représente l'une des transformations les plus importantes de l'histoire du secteur des centres de données.
Qui utilise les centres de données ?
Les hyperscalers dominent
Les plus grands utilisateurs et propriétaires de centres de données modernes sont les hyperscalers, des fournisseurs massifs de services de cloud computing exploitant une infrastructure mondiale.
- Services Web Amazon (AWS) : Actuellement le plus grand fournisseur de services cloud au monde, exploitant un réseau mondial de régions et de zones de disponibilité qui alimente l'écosystème de commerce électronique d'Amazon et des millions de charges de travail d'entreprise.
- Microsoft Azure : Il alimente Microsoft 365, Dynamics 365, Microsoft Copilot et une vaste gamme de services cloud d'entreprise. Microsoft exploite plus de 200 centres de données dans le monde entier.
- Google Cloud: Il héberge Google Search, YouTube, Gmail et une vaste infrastructure cloud. Le premier centre de données hyperscale de Google a ouvert ses portes à The Dalles, dans l'Oregon, en 2006 ; ce site s'étend désormais sur environ 1.3 million de pieds carrés.
- Méta-plateformes : Exploite des centres de données qui prennent en charge Facebook, Instagram, WhatsApp et la recherche en intelligence artificielle. Meta a récemment annoncé s'engager à investir plus de 600 milliards de dollars aux États-Unis d'ici 2028 pour soutenir la technologie et l'infrastructure de l'IA.
- Principaux réseaux blockchain : Avec la même architecture à forte intensité de GPU prenant également en charge le minage de cryptomonnaies à grande échelle et la validation des nœuds.
Les fournisseurs de services cloud contrôlent collectivement plus de la moitié des centres de données mondiaux compatibles avec l'IA, et les prévisions du secteur suggèrent que jusqu'à 65 % des charges de travail d'IA américaines et européennes pourraient s'exécuter sur l'infrastructure des hyperscalers d'ici 2030.
Entreprises AI
Les développeurs d'intelligence artificielle deviennent rapidement d'importants utilisateurs de centres de données.
- OpenAI : Les rapports publics confirment qu'OpenAI a des partenariats à long terme en matière d'approvisionnement et de calcul avec Microsoft, Nvidia, Broadcom et Oracle. Cependant, il n'existe aucune preuve vérifiée de 1.4 XNUMX milliards de dollars en infrastructures Engagements. L'investissement pluriannuel de Microsoft dans OpenAI est estimé à environ 13 milliards de dollars, et la valeur des relations avec les partenaires matériels n'est pas divulguée, se chiffrant en billions de dollars.
- Anthropique : Anthropic n'a pas annoncé de projet de déploiement d'infrastructures de 50 milliards de dollars aux États-Unis. L'entreprise a révélé avoir bénéficié d'importants financements et noué des partenariats (notamment avec Amazon et Google) et prévoit d'agrandir ses centres de données.
Entreprises traditionnelles
Au-delà des géants du cloud, des millions d'entreprises exploitent leurs propres centres de données ou font appel à des services de colocation.
- Services financiers: Les banques, les sociétés de négoce et les assureurs utilisent des centres de données pour le traitement des transactions, la modélisation des risques et la gestion des données clients.
- Organisations de soins de santé : Les hôpitaux gèrent l'infrastructure nécessaire aux dossiers médicaux électroniques, à l'imagerie médicale et à la surveillance des patients.
- Entreprises manufacturières et industrielles : Utilisez les centres de données pour les systèmes de chaîne d'approvisionnement, l'Internet des objets industriels, l'automatisation et l'analyse de la production.
- Organismes gouvernementaux: Gérer les installations pour les opérations de défense, les systèmes de sécurité, les services publics et les charges de travail administratives.
Colocation et informatique de périphérie
De nombreuses organisations font appel à des fournisseurs de colocation pour louer de l'espace, de l'énergie et une connectivité, plutôt que de construire leurs propres centres de données. Les centres de données de périphérie, des installations distribuées de plus petite taille situées à proximité des lieux de production des données, connaissent une expansion rapide. Ils prennent en charge les applications à faible latence telles que les véhicules autonomes, l'automatisation industrielle, les réseaux de télécommunications et l'analyse en temps réel.
Comment s'exposer aux investissements ?
D’ici 2030, les centres de données nécessiteront 6 700 milliards de dollars d’investissements mondiaux, dont environ 70 % seront imputables aux charges de travail liées à l’IA. Les dépenses mondiales de construction de centres de données devraient atteindre 49 milliards de dollars par an d’ici 2030, avec une croissance annuelle moyenne du secteur d’environ 10 %. Les investisseurs peuvent profiter de cette croissance par différents canaux de marché.
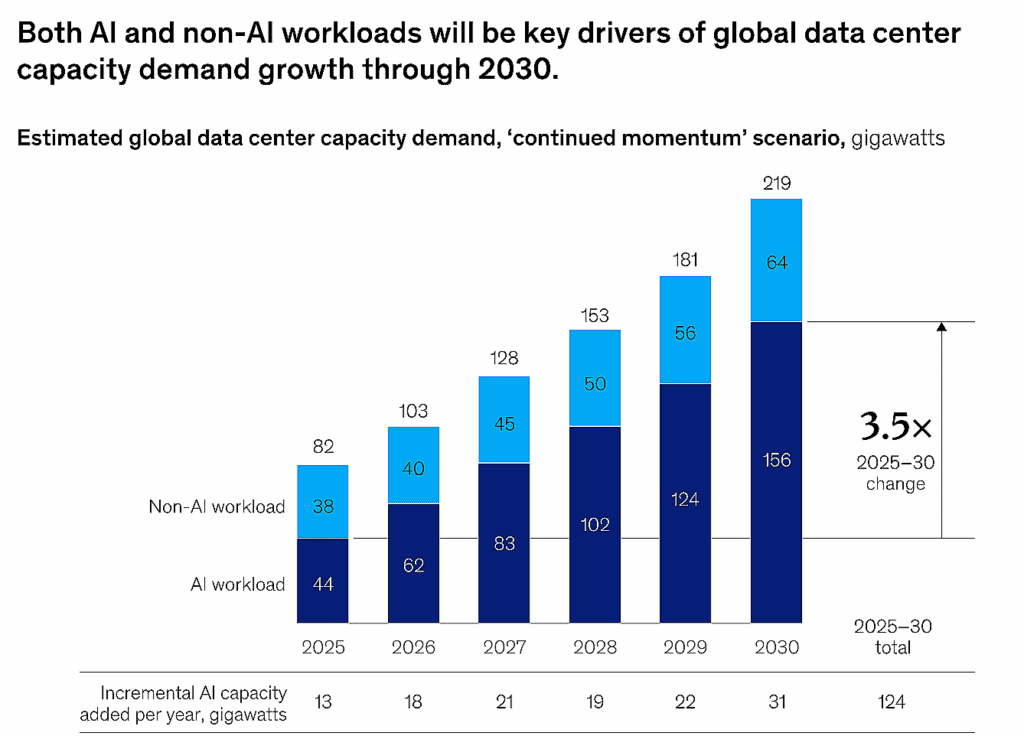
Source : McKinsey
1. Investissements directs en actions dans les REIT de centres de données
Digital Realty Trust (DLR) exploite plus de 300 centres de données répartis dans 50 métropoles, au service de Microsoft, AWS, Google Cloud et Nvidia. Sa capacité totale dépasse 2 GW, 750 MW sont en construction et elle dispose de terrains permettant le développement de 7.5 GW supplémentaires. En tant que REIT (société d'investissement immobilier cotée), elle distribue 90 % de son revenu imposable et offre un rendement de dividende d'environ 2.9 %, avec des prévisions à la hausse pour 2025. Equinix (EQIX) est le plus grand fournisseur mondial de colocation, avec 56 projets en cours dans 24 pays, dont 12 centres de données hyperscale xScale. Ces deux REIT offrent une exposition directe au marché de l'immobilier des centres de données.
2. Entreprises technologiques exploitant des centres de données
Microsoft (MSFT) étend Azure pour prendre en charge des produits cloud et d'IA comme Copilot. Alphabet/Google (GOOGL) investit 40 milliards de dollars dans de nouveaux centres de données au Texas d'ici 2027. Amazon (AMZN) développe AWS, sa division la plus rentable, grâce à un réseau mondial de centres de données. Meta Platforms (META) accroît sa capacité hyperscale dans le cadre d'un investissement de 600 milliards de dollars aux États-Unis d'ici 2028. Ces entreprises offrent une large exposition aux infrastructures cloud et d'IA.
3. Entreprises fournissant des équipements de centres de données
Nvidia (NVDA) fournit des GPU pour l'entraînement et l'inférence de l'IA. Broadcom (AVGO) propose des accélérateurs d'IA personnalisés et des équipements réseau ; son chiffre d'affaires devrait progresser en 2025 après l'impact de l'affaire VMware. Vertiv (VRT) a enregistré une performance de 60.8 % l'année dernière, avec une croissance de son chiffre d'affaires de 35.1 % grâce à ses solutions d'alimentation et de refroidissement dédiées à l'IA. Micron (MU) fournit la mémoire et le stockage nécessaires aux charges de travail d'IA gourmandes en données. Ces entreprises répondent aux besoins essentiels en matériel pour centres de données.
4. Entreprises d'infrastructure et de construction
Schneider Electric a investi 140 millions de dollars dans la fabrication d'équipements d'alimentation pour centres de données aux États-Unis. ABB a été pionnière dans l'architecture des centres de données moyenne tension et s'est associée à Nvidia en 2025 pour construire des centres de données d'IA à l'échelle du gigawatt. Johnson Controls a lancé la plateforme Silent-Aire CDU pour prendre en charge le refroidissement liquide face à l'augmentation de la consommation électrique des racks. Ces entreprises profitent de l'essor de la construction de centres de données physiques.
5. ETF de centres de données et d'infrastructures numériques
Le fonds négocié en bourse (ETF) Global X Data Center & Digital Infrastructure (DTCR) offre une exposition diversifiée aux REITs spécialisées dans les centres de données, aux fabricants d'équipements et aux entreprises d'infrastructures. D'autres ETF d'infrastructures numériques couvrent le cloud computing, la 5G, la cybersécurité et les semi-conducteurs, tous liés à l'expansion à long terme des centres de données. Ces fonds offrent une large exposition sans sélection de titres individuels.
Les centres de données font-ils partie de la bulle technologique ?
La question est d'autant plus pertinente après la forte hausse des cours de l'IA en 2023-2024. Plusieurs facteurs structurels indiquent que l'infrastructure des centres de données est plus durable que ne le laissent présager les engouements technologiques habituels.
Arguments contre les craintes de bulle
Les centres de données constituent une infrastructure physique comprenant des biens immobiliers, des équipements et des contrats d'approvisionnement en énergie à long terme, dont la valeur demeure indépendante de la conjoncture. Les géants du cloud signent des baux pluriannuels, s'appuyant sur des bilans solides et non sur une demande spéculative. Leurs revenus restent diversifiés, le cloud computing, le SaaS, le streaming et les charges de travail d'entreprise soutenant une croissance qui dépasse le cadre de l'IA.
L'offre reste tendue, avec un taux de vacance de 1.6 % au premier trimestre 2025, ce qui confère aux opérateurs un pouvoir de fixation des prix. L'IA représente également une véritable révolution technologique, avec une adoption mesurable dans tous les secteurs.
Préoccupations légitimes
Certaines actions de sociétés de centres de données affichent des valorisations élevées, à l'instar de Vertiv dont le prix dépasse leur juste valeur . Les investissements massifs dans les infrastructures d'IA – 1 400 milliards de dollars pour OpenAI, 600 milliards pour Meta et 50 milliards pour Anthropic – soulèvent des questions quant aux capacités énergétiques et aux limites industrielles.
Les inquiétudes concernant les revenus liés à l'intelligence artificielle persistent, les entreprises se demandant si les bénéfices générés par l'IA suivront la croissance du marché des GPU. Le moral des investisseurs à Wall Street s'est dégradé par endroits, notamment en raison des préoccupations liées au développement et à l'endettement d'Oracle. La concentration des investissements est élevée, les sept principaux secteurs d'activité devant dépasser les 400 milliards de dollars au cours de l'exercice 2025.
Une vision équilibrée
Les centres de données représentent probablement une opportunité structurelle à long terme, mais les risques liés à leur valorisation et le contexte actuel restent des facteurs importants. La volatilité est possible même avec une perspective solide à long terme. Une approche diversifiée au sein du secteur et au sein d'un portefeuille plus large demeure judicieuse.
Quelles sont les menaces auxquelles sont confrontés les centres de données ?
Au-delà des fluctuations du marché et des préoccupations liées à la valorisation, les centres de données sont confrontés à plusieurs défis opérationnels et stratégiques. La demande en énergie est l'un des plus importants. En 2024, les centres de données consommaient environ 1.5 à 2 % de l'électricité mondiale (soit environ 415 à 500 TWh) et étaient responsables d'environ 1 % des émissions mondiales. Avec la croissance rapide de l'IA, cette consommation pourrait plus que doubler pour atteindre environ 945 TWh d'ici 2030, soit près de 3 % de la consommation mondiale d'électricité.
Cela soulève des inquiétudes quant à la capacité du réseau, notamment dans les régions déjà confrontées à des coupures de courant lors des pics de consommation . La volatilité des prix de l'électricité aggrave les coûts d'exploitation, en particulier pour les installations ne disposant pas de contrats d'achat d'électricité à long terme. De nombreux opérateurs se tournent vers les énergies renouvelables, comme le solaire, car leur autorisation est souvent plus simple et leur coût compétitif, même si la demande risque de dépasser l'offre.
La consommation d'eau constitue un autre enjeu majeur. Les centres de données nécessitent d'importantes quantités d'eau pour leur refroidissement, et des entreprises comme Microsoft, Google et Amazon se sont engagées à atteindre la neutralité carbone d'ici 2030. Les critiques soulignent que ces objectifs reposent sur des compensations plutôt que sur une réduction directe de la consommation, une préoccupation renforcée par la construction d'au moins 59 nouveaux centres de données prévus dans des régions américaines confrontées à des pénuries d'eau d'ici 2028. La demande en eau liée à l'IA pourrait atteindre 6.6 milliards de mètres cubes à l'échelle mondiale d'ici 2027, accentuant ainsi la pression sur le développement durable.
Les technologies de refroidissement connaissent également une transformation majeure. Le passage du refroidissement par air au refroidissement liquide exige des mises à niveau coûteuses et de nouvelles compétences techniques. Des erreurs lors de la mise en œuvre peuvent réduire l'efficacité ou endommager les équipements, ce qui complexifie cette transition pour les opérateurs.
Les risques liés à la cybersécurité demeurent élevés. Les centres de données stockent d'énormes quantités de données sensibles, ce qui les rend vulnérables aux rançongiciels, aux cyberattaques sophistiquées et au piratage commandité par des États. Une violation de données pourrait entraîner des pertes considérables, des amendes réglementaires et une atteinte à la réputation.
Le contrôle réglementaire et environnemental s'intensifie à mesure que les gouvernements envisagent des mesures telles que le plafonnement des émissions, les restrictions d'eau, les limites sonores des systèmes de refroidissement et des procédures d'autorisation de construction plus strictes. L'opposition locale à la construction de nouveaux centres de données s'accroît également.
Les cycles technologiques engendrent une incertitude supplémentaire. Les progrès rapides des GPU soulèvent des inquiétudes quant à l'obsolescence du matériel, car les puces plus récentes pourraient rapidement dévaloriser l'infrastructure existante.
Enfin, les retards de développement persistent dans l'ensemble du secteur. La construction de centres de données à grande échelle prend souvent entre 12 et 18 mois, voire plus, les délais étant impactés par les difficultés d'obtention des permis, les problèmes d'approvisionnement, la pénurie de main-d'œuvre et l'opposition des riverains. Ces facteurs augmentent les coûts et complexifient les projets d'expansion.
Performances à ce jour : quel a été le bilan des investissements dans les centres de données ?
Les données de performance récentes montrent une solidité continue des principaux investissements dans les centres de données.
Digital Realty Trust affiche une baisse d'environ 3 % depuis le début de l'année 2025, mais son rendement de dividende de 2.9 % compense cette perte. L'entreprise a également relevé ses prévisions, signe d'une solide dynamique opérationnelle.
Parmi les fournisseurs d'équipements, Vertiv Holdings a enregistré une performance de 60.8 % au cours de l'année écoulée, soutenue par une croissance de son chiffre d'affaires de 35.1 %. Des firmes comme Oppenheimer et UBS ont relevé leurs objectifs de cours. Broadcom, malgré une baisse de 50 % de son résultat net en 2024 suite à l'acquisition de VMware, prévoit une accélération de son chiffre d'affaires en 2025, portée par les accélérateurs d'IA et la demande en matière de réseaux.
Les tendances générales du secteur restent solides. Les dépenses mondiales en infrastructures de centres de données ont atteint 290 milliards de dollars en 2024, et la croissance devrait s'accélérer en 2025. Alphabet, Microsoft, Amazon et Meta ont investi près de 200 milliards de dollars en 2024 et devraient augmenter leurs dépenses d'investissement de plus de 40 % en 2025.
L'expansion régionale contribue également à cette dynamique. L'Europe devrait absorber 937 MW de nouvelles capacités en 2025, soit une hausse de 43 % par rapport à l'année précédente. Equinix et Digital Realty continuent de conclure des accords internationaux, tandis que l'Asie-Pacifique, l'Amérique latine et le Moyen-Orient accélèrent leurs investissements, élargissant ainsi les perspectives de croissance mondiale.
Argumentaire d'investissement : Pourquoi les centres de données sont importants aujourd'hui
Les centres de données sont devenus l'un des thèmes d'investissement les plus porteurs de la décennie, soutenus par la demande croissante en IA, l'offre limitée et les tendances de transformation numérique à long terme.
1. Les prémices de l'essor des infrastructures d'IA
Le PDG de BlackRock, Larry Fink, a déclaré à CNBC qu'investir dans l'IA implique d'investir directement dans l'infrastructure des centres de données, notamment les systèmes de chauffage, de ventilation et de climatisation, le matériel informatique et les réseaux électriques. Andy Power, PDG de Digital Realty, a décrit l'essor actuel de l'IA comme « une véritable course technologique », soulignant que le secteur n'en est qu'à ses balbutiements.
2. Déséquilibre grave entre l'offre et la demande
Le taux de vacance des principaux centres de données américains s'établit à seulement 1.6 %, un niveau historiquement bas. Malgré l'ajout de près de 7 GW de nouvelles capacités en 2024, le taux d'absorption a progressé de 34 % sur un an. La rareté de l'offre et l'accélération de la demande continuent de conférer aux opérateurs un fort pouvoir de fixation des prix.
3. Puissants moteurs de croissance séculaires
Les tendances de fond, telles que la migration des entreprises vers le cloud, les réseaux 5G, l'essor de l'Internet des objets, la transformation numérique, le télétravail et le streaming, continuent d'alimenter la demande. Les charges de travail liées à l'IA ajoutent un facteur de croissance supplémentaire à ces tendances existantes.
4. Revenus avec potentiel de hausse à long terme
Les REITs spécialisées dans les centres de données offrent des revenus de dividendes et une croissance structurelle. Le rendement de 2.9 % de Digital Realty assure une certaine stabilité, tandis que les investisseurs profitent de l'expansion continue des capacités des centres de données et des investissements dans les infrastructures d'IA.
5. Investissement dans les infrastructures à haute barrière
Les centres de données reposent sur une infrastructure physique massive, créant d'importantes barrières à l'entrée et protégeant les opérateurs établis. Ce modèle à forte intensité capitalistique justifie des valorisations plus élevées et une thèse d'investissement durable à long terme.
Considérations et risques liés aux investissements
Avant d'investir dans des actions ou des fonds de centres de données, il est important de comprendre les principaux risques susceptibles d'influencer la performance.
- Volatilité: Les actions des entreprises technologiques et des centres de données peuvent connaître de fortes fluctuations de prix en fonction du sentiment du marché, des surprises liées aux résultats ou des changements macroéconomiques.
- Sensibilité aux taux d’intérêt : Les REIT spécialisées dans les centres de données sont très sensibles aux variations des taux d'intérêt. La hausse des taux augmente le coût des emprunts pour les nouveaux projets et rend les rendements des dividendes moins compétitifs par rapport aux obligations.
- Concentration de la demande dans le secteur des grandes technologies : La croissance des centres de données dépend en grande partie des hyperscalers. Tout ralentissement des investissements de sociétés comme Amazon, Microsoft ou Google peut impacter les performances du secteur.
- Risque d'exécution : La mise en place de centres de données à l'échelle du gigawatt est complexe. Les dépassements de coûts, les retards de construction ou les problèmes opérationnels peuvent réduire la rentabilité et retarder les retours sur investissement.
- Incertitude réglementaire et environnementale : Les gouvernements peuvent instaurer des réglementations sur la consommation d'énergie, d'eau ou les émissions de carbone. Ces politiques peuvent entraîner une hausse des coûts ou limiter les nouvelles constructions.
- Horizon temporel: Les investissements dans les centres de données privilégient les investisseurs à long terme. Le cycle d'expansion s'étale sur plusieurs années et exige de la patience face aux périodes de volatilité.
Conclusion : Infrastructures pour l'avenir numérique
Les centres de données ne sont certes pas un concept nouveau, mais les installations actuelles, pilotées par l'IA, représentent une évolution majeure par rapport aux infrastructures cloud traditionnelles. Une densité de puissance plus élevée, des besoins de refroidissement plus avancés et une taille d'installation plus importante créent un paysage d'investissement radicalement différent.
Pour les investisseurs, les centres de données offrent différents points d'entrée : les REIT pour une exposition immobilière, les entreprises technologiques construisant des installations pour les charges de travail d'IA, les fournisseurs d'équipements fournissant des composants essentiels et les ETF offrant un accès diversifié.
L'argumentaire d'investissement repose sur des fondamentaux solides : de réels progrès technologiques nécessitant des infrastructures importantes, une dynamique offre-demande tendue, des tendances numériques à long terme au-delà de l'IA et des barrières à l'entrée qui favorisent les acteurs établis.
Toutefois, des risques importants subsistent : des valorisations élevées, une dépendance aux dépenses des géants de la tech, des contraintes énergétiques et hydriques, une incertitude réglementaire et des interrogations quant à la possibilité de maintenir les niveaux d’investissement actuels.
Le développement continu des centres de données témoigne de bien plus qu'une simple tendance de marché : il constitue l'épine dorsale physique de l'économie numérique. Qu'il s'agisse de visionner du contenu en streaming, d'utiliser des outils d'intelligence artificielle, de gérer ses finances ou de stocker des données personnelles, la vie numérique moderne repose sur ces infrastructures. Pour les investisseurs prêts à accepter la volatilité et à privilégier une vision à long terme, ce secteur offre des opportunités intéressantes.
Comme pour tout investissement, la diversification est essentielle. Les centres de données doivent s'inscrire dans un portefeuille plus large et non constituer un investissement concentré. Toutefois, pour ceux qui souhaitent s'exposer aux infrastructures d'IA et à la transformation numérique, ils restent un élément important à prendre en compte.
L'avenir ne reposera pas uniquement sur les logiciels ; il s'appuiera sur le béton, l'acier, le silicium et des infrastructures de calcul haute densité alimentées, refroidies et interconnectées à grande échelle. Le développement et la maintenance de ces infrastructures sont indispensables pour créer des opportunités d'investissement.
 Brave New Coin touche plus d'un million de passionnés de cryptomonnaies chaque mois grâce à son site web, son podcast, ses newsletters et sa chaîne YouTube. Faites connaître votre marque aux décideurs clés et aux premiers utilisateurs en 2026. Places limitées ! En savoir plus aujourd'hui!


