Analisis LUNA – Mengapa LUNA merupakan token terkini yang mendarat di bulan?
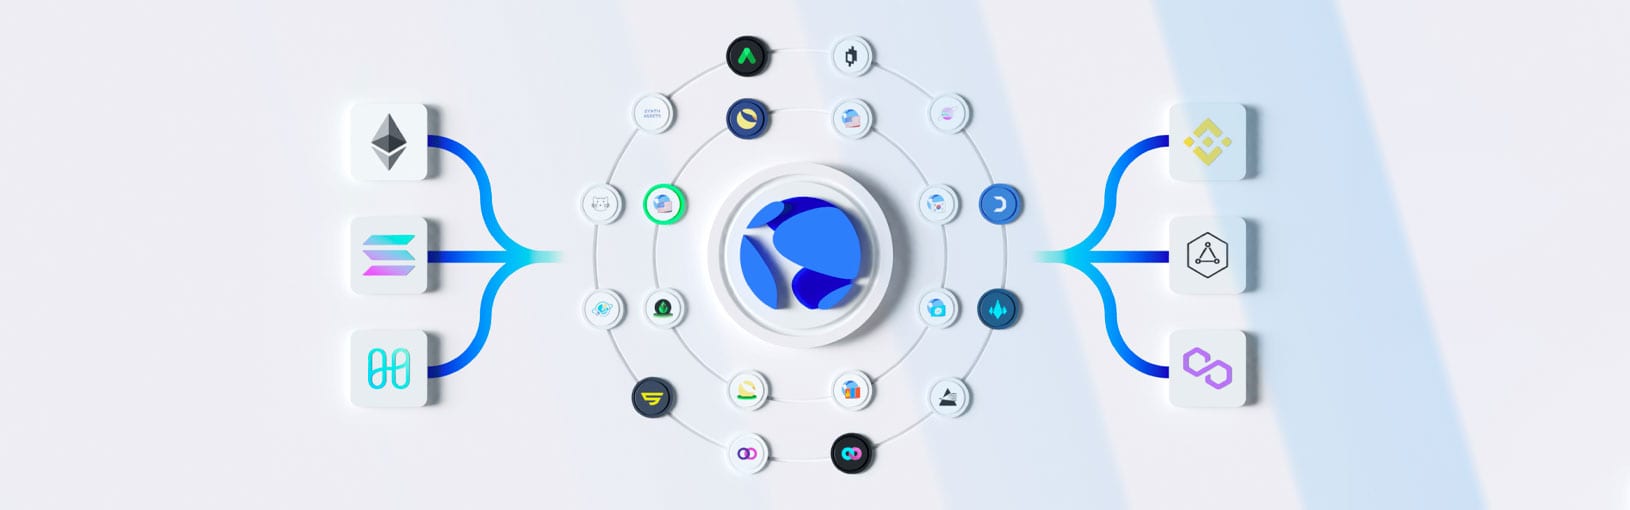

LUNA, token asli platform kontrak pintar Terra, ialah salah satu aset berprestasi terbaik dalam crypto sejak awal 2021, meningkat ~10,400%. Apakah di sebalik kejayaan misi LUNA ke bulan?
Terra (LUNA) ialah protokol rantaian blok berasaskan kontrak pintar yang digunakan untuk mengeluarkan stablecoin algoritma dan infrastruktur Kewangan Terdesentralisasi (DeFi). LUNA ialah token natif platform dan digunakan untuk cagaran dan penstabilan harga stablecoin platform.
Sejak awal tahun 2021, harga aset itu meningkat sebanyak ~14,517%. Daripada dagangan untuk ~US$0.65 pada 1 Januari 2021, harga setiap LUNA individu kini ~US$95.26, betul-betul di bawah paras tertinggi sepanjang masa iaitu ~US$120 yang dicapai pada 5 April 2022.
Pada permulaan tahun 2021, LUNA ialah aset ke-62 terbesar dalam kripto dengan permodalan pasaran sebanyak AS$321.3 juta. Ia kini merupakan aset ke-8 terbesar dalam crypto dan mempunyai permodalan pasaran sebanyak AS$33.6 bilion. Kenaikan nilai sebanyak 10,400%.
LUNA juga telah mengatasi prestasi pasaran crypto yang lain dalam beberapa bulan kebelakangan ini. Sejak awal Februari, harga LUNA telah meningkat sebanyak ~74%. Daripada dagangan pada AS$52.13 pada 1 Februari, LUNA kini berdagang untuk AS$90.61. Dalam tempoh yang sama, harga Bitcoin (BTC) ialah ~8%, Ethereum (ETH) naik 17%, dan Solana (SOL) naik ~2%.
Sejak 2021, blockchain platform seperti Terra telah menangkap imaginasi pelabur crypto. Pelabur runcit, peniaga dan pemodal teroka membuang wang pada projek dengan harapan untuk mencari Ethereum seterusnya, blok blok kontrak pintar asal. Projek seperti Solana, Avalanche dan Fantom telah mencapai halaju melarikan diri dengan mencipta kes penggunaan berfungsi dan menambah baik yuran dan masa transaksi Ethereum. Terra telah menonjol daripada beberapa pesaing kerana reka bentuk stablecoin aslinya yang unik dan tawaran DeFi hasil yang tinggi.
Misi yang lebih besar bagi rantaian Terra adalah untuk mencipta ekosistem berasaskan stablecoin di mana pengguna boleh membayar pedagang dengan mudah dengan crypto, memperoleh faedah yang tetap pada deposit crypto, dan secara amnya mencipta platform di mana perkhidmatan perbankan setiap hari digantikan dengan penyelesaian berasaskan blockchain digital.
Blockchain Terra
Terra telah dibangunkan oleh Terraform Labs yang berpangkalan di Korea Selatan, yang diasaskan pada 2018 oleh Do Kwon dan Daniel Shin. Kwon, yang kini mengendalikan rumah pembangunan, sebelum ini bekerja dengan Microsoft. Shin ialah pengasas dan CEO syarikat teknologi pembayaran Asia, Chai. Chai bekerjasama dengan Terra untuk membolehkan pembayaran stablecoin blockchain.
Terra ialah blockchain bukti kepentingan yang dikuasakan oleh seni bina blok Cosmos SDK plug-and-play. Ia diuruskan oleh model konsensus/pengesahan transaksi yang dikenali sebagai Tendermint.
Cosmos SDK boleh difahami sebagai perisian yang boleh dilesenkan oleh startup crypto untuk membina ekosistem blockchain mereka sendiri. Ia membolehkan pasukan mempercepatkan masa pembangunan dengan ketara dan menumpukan pada ekonomi dan produk, manakala seni bina blockchain adalah daripada sumber luar. Cosmos SDK dan Tendermint membenarkan transaksi yang pantas dan murah tetapi mengorbankan penyahpusatan.

Sumber: Cosmos
_Bagaimana blockchain berasaskan SDK Cosmos dibandingkan dengan seni bina blockchain lain. Sumber: pengguna Twitter @rareliquid _
Dengan konsensus Tendermint, pengesah yang dipanggil pencadang menyerahkan blok transaksi. Pengesah lain dalam rangkaian mengundi dalam dua pusingan sama ada mereka menerima atau menolak blok yang dicadangkan. Jika blok ditolak, pencadang baharu dipilih dan proses bermula semula. Jika diterima, blok itu ditandatangani dan ditambah pada rantai.
Yuran transaksi dari blok dikumpul dan kemudian diagihkan sebagai ganjaran pertaruhan kepada pengesah dan pewakil. Pencadang asal mendapat ganjaran tambahan untuk perkhidmatannya.
Dengan Terra terdapat dua peserta dalam konsensus PoS. Pengesah dan pewakil. Yang terakhir ialah sesiapa sahaja yang memegang LUNA dan ingin mengambil bahagian dalam mengamankan Terra tetapi tidak mahu melalui kerumitan menyediakan nod pertaruhan. Pewakilan memilih 1 daripada 130 pengesah yang mengambil bahagian dalam ekosistem Terra untuk mewakilkan Luna mereka juga.
Sebagai balasan, mereka akan menerima sebahagian daripada ganjaran pengesah, dan juga airdrop daripada protokol Terra seperti Mirror dan Anchor. Untuk mengambil bahagian dalam konsensus, individu yang mewakilkan dan mengesahkan perlu mengikat LUNA, menguncinya ke dalam rangkaian. Setelah berbon LUNA tidak boleh dijual dengan segera. Jika staker memilih unbonded, LUNA mereka kekal dikunci selama 21 hari. Dalam tempoh ini, ganjaran pada LUNA tidak diperoleh.


_Jumlah jumlah LUNA yang dipertaruhkan dan pulangan untuk staker. Kira-kira 43% daripada jumlah bekalan LUNA kini terkunci untuk dipertaruhkan. _
Ekosistem Terra

_Jumlah nilai yang dikunci ke dalam Terra Blockchain. Sumber: DeFi Llama _
Jumlah nilai aset yang kini terkunci dalam Terra berjumlah ~US$13.1 bilion. Nilai ini telah meningkat sebanyak ~194% dalam tempoh 6 bulan yang lalu, tempoh semasa TVL pada platform kontrak pintar utama yang lain telah menurun. Dalam tempoh 6 bulan yang lalu, TVL Ethereum telah menurun sebanyak ~19%.

_Bahagian Nilai Keseluruhan dikunci dalam kalangan pemain terbesar dalam ruang rantaian blok platform Sumber: Defi Llama _
Pada tahun 2022 Terra telah meningkat menjadi blok blok ke-2 terbesar dengan jumlah nilai USD TVL. Pertumbuhan protokol menyerlah begitu juga bilangan protokol yang dibina pada Terra, hanya 26. Terdapat 100 protokol yang dibina di atas kedua-dua Ethereum dan Binance Smart Chain (BSC).
Penglihatan Terra
Terra paling terkenal dengan strategi stablecoin dan keputusan untuk mengeluarkan stablecoinnya sendiri, seperti Terra US Dollar (UST), dan bukannya menggunakan satu yang sudah wujud. Kebanyakan blockchain platform lain yang telah tiba selepas Ethereum memindahkan stablecoin sedia ada dengan seni bina terbina dalam daripada blockchain lain apabila ia mula-mula dilancarkan.
Terdapat, sebagai contoh, versi USD-Coin (USDC) pada blok blok Solana, Algorand dan Stellar. Terdapat lebih banyak pilihan untuk rantaian Mesin Maya Ethereum (EVM) kerana kontrak pintar untuk stablecoin berasaskan Ethereum seperti USDT dan DAI boleh dialihkan dengan mudah.
Stablecoin ialah gam penting yang menyatukan ekosistem Kewangan Terdesentralisasi. Pengguna memerlukan perisai untuk melindungi diri mereka daripada turun naik yang wujud dalam pasaran crypto.
Ini terutama berlaku untuk rangkaian kontrak pintar yang baru dilancarkan dan pengguna aset yang tidak menentu seperti AVAX, FTM atau SOL. Adalah penting bahawa terdapat syurga yang stabil yang boleh digunakan untuk kecairan dan melompat antara apl DeFi.
Strategi Terra mengeluarkan stablecoin sendiri adalah berani kerana stablecoin sedia ada sudah mempunyai beberapa sejarah berurusan dengan pengawal selia. UST terpaksa mewujudkan reputasi dan kedudukan kawal selianya sendiri dari awal.
Stablecoin Terra dijalin secara mendalam ke dalam ekosistem, dengan bekalan token asli platform LUNA disokong oleh permintaan untuk UST stablecoin.
Terra telah dapat meningkatkan pertumbuhannya dan mencapai halaju melarikan diri berkat fokus tajam laser pada empat inisiatif utama:
- Mengembangkan stablecoin UST yang disebutkan di atas yang menggunakan token dwi, LUNA-UST, mekanisme bekalan yang memperingati hubungan DAI-MKR.
- Apl dalaman, Anchor dan Mirror, untuk mencipta tempat untuk menggunakan stablecoin UST dan membina permintaan untuknya.
- Keupayaan merapatkan rantaian silang yang dikuasakan oleh rangka kerja Protokol Komunikasi Inter-Blockchain (IBC) Cosmos.
- Gembar-gembur sekitar integrasi UST dengan CHAI dan gaji bulan, dua pembayaran popular masing-masing di Korea dan Mongolia, untuk mencipta kes penggunaan pembayaran dunia sebenar untuk UST.
Pada 9 November, satu cadangan diluluskan yang membenarkan ' pembakaran' 88.7 juta token LUNA . Walau bagaimanapun, dengan pembakaran ini, token tidak dikeluarkan daripada edaran. Ia digunakan untuk membeli UST.
Pembakaran berlaku dalam tempoh dua minggu akan datang dan mewujudkan tekanan harga menaik yang ketara untuk LUNA kerana kejutan bekalan yang diciptanya. Dengan jumlah LUNA yang beredar dan permintaan untuk menggunakan LUNA meningkat sedikit, harga LUNA melonjak.
Sebahagian besar hasil daripada pembakaran, UST baharu, akan digunakan untuk membiayai perkhidmatan Terra sampingan baharu. Ini termasuk Ozon, protokol bersama insurans yang memudahkan liputan bertumpu kepada risiko kegagalan teknikal dalam ekosistem Terra DeFi. Pembakaran LUNA November adalah salah satu yang terbesar yang pernah dijalankan oleh protokol blockchain lapisan 1.
Mekanisme pembakaran LUNA telah bertindak sebagai dividen kepada penyokong projek Terra. Memandangkan ekosistem telah berkembang melalui permintaan untuk menggunakan UST dan Ekosistem Terra, pemegang LUNA secara konsisten diberi makan melalui luka bakar biasa.
LUNA dan UST: Seigniorage berkuasa dua ekosistem token
Dolar AS Terra (UST) ialah stablecoin yang ditambat secara algoritma yang menggunakan mekanisme pudina dan bakar dengan Luna dan UST sebagai tuasnya. Protokol itu menguncup dan mengembangkan bekalan dua token untuk memastikan UST mengekalkan tambatan 1-ke-1 dengan dolar AS.
Jika harga UST melebihi AS$1 kerana lebihan permintaan, maka bekalan UST perlu berkembang untuk mencairkan harga. Terra membenarkan penimbangtara menyerahkan LUNA untuk UST bernilai AS$1, walaupun harga UST melebihi AS$1. Terra kemudian membakar LUNA yang diserahkan oleh pengadil dan bekalan LUNA jatuh. Tekanan belian untuk UST menariknya kembali ke arah pasak. Permintaan yang meningkat untuk UST mewujudkan kejutan bekalan untuk
Keadaan sebaliknya berlaku apabila harga UST berada di bawah AS$1. Dalam kes ini, bekalan UST perlu disekat untuk mengimbangi pengurangan permintaan. Terra kemudiannya akan membiarkan arbitrageurs mencetak LUNA yang boleh ditukar dengan UST bernilai AS$1 walaupun harga UST kurang daripada 1 dolar. Dalam keadaan ini bekalan LUNA meningkat.
Dalam kedua-dua senario ini, arbitrage mengaut perbezaan yang dicipta oleh ketidakcekapan pasaran.
Token LUNA ditempa dan dibakar berdasarkan permintaan dan penawaran UST. Model itu kelihatan agak ganjil pada pandangan pertama. Aset yang tidak disandarkan, UST, digunakan untuk menghasilkan bekalan baharu bagi aset yang tidak menentu LUNA. Harga LUNA adalah fungsi permintaan UST.
Model ini dalam beberapa cara menyerupai yang digunakan oleh stablecoin bersandarkan fiat tradisional. Dengan stablecoin dolar AS seperti US Dollar-Tether (USDT) dan USD-Coin (USDC), penerbit akan sentiasa membenarkan penebusan 1-untuk-1 antara stablecoin dan dolar AS fizikal yang disimpan dalam rizab. Begitu juga, arbitrageur dapat mengekalkan tambatan dan poket perbezaan dengan pergi antara harga pasaran stablecoin dan harga tambatan yang ditawarkan oleh penerbit.
Walau bagaimanapun, terdapat risiko yang lebih jelas berkaitan dengan model UST-LUNA. Stablecoin yang disokong fiat memegang dolar AS sebenar sebagai rizab. Terdapat jaminan penebusan dengan UST.
Jika harga UST turun kerana kejatuhan dalam permintaan, dan harga LUNA jatuh pada masa yang sama, jumlah LUNA baharu yang perlu ditempa untuk mengekalkan pasak akan terus meningkat. Lingkaran kematian mungkin berlaku dan memandangkan UST tidak disokong oleh apa-apa, keadaan itu akan membawa kepada kehilangan dana sepenuhnya.
Apa yang penting untuk kesihatan ekosistem dwi-token ialah harga LUNA kekal tinggi. Setakat ini begitu baik di bahagian ini, memandangkan kenaikan yang luar biasa dalam nilai token sepanjang tahun lepas. Terdapat beberapa faktor mengapa LUNA mengekalkan nilainya dengan baik sepanjang tempoh ini.
Sebagai bukti rantaian pegangan, Terra memerlukan pengesahnya untuk mempertaruhkan LUNA untuk menjamin rangkaian. Memandangkan pengesah Terra perlu mengunci LUNA untuk tempoh yang lama, mereka juga menyerap turun naik. Adalah lebih sukar bagi mereka, berbanding spekulator runcit, untuk menjual pegangan kerana mereka dipertaruhkan kepada rangkaian. Kripto FIipside melaporkan bahawa ~34.8% daripada bekalan beredar LUNA dipertaruhkan.
Sebagai pertukaran, pengesah dan pewakil mendapat faedah untuk komitmen mereka kepada rangkaian. Mereka menerima bahagian yuran gas yang dikutip untuk setiap transaksi dan mereka memperolehi. Walaupun direka bentuk sebagai rangkaian pemprosesan yang tinggi, Terra mengenakan bayaran gas untuk mengelakkan spam transaksi.
Untuk setiap transaksi LUNA-UST bakar pudina, Terra juga mengenakan bayaran sebanyak 0.5%. Ini juga pergi kepada pengesah dan pewakil.
Akhirnya, peserta bukti kepentingan LUNA mendapat ganjaran Seigniorage. Seigniorage ialah nilai mata wang tolak kos pengeluarannya. Dalam kes UST, nilai setiap UST ialah AS$1 tetapi kos pengeluaran setiap satu adalah hampir 0. Keuntungan Seigniorage dikumpul setiap minggu oleh Terra dan diagihkan kepada kumpulan komuniti yang membiayai inisiatif Terra. Selebihnya pergi ke kolam ganjaran. Ganjaran dalam kumpulan diagihkan sepanjang setahun untuk menggalakkan komitmen jangka panjang.
Seigniorage berlaku apabila Luna dibakar untuk mencipta lebih banyak UST. Ini berlaku kerana terdapat peningkatan permintaan terhadap UST. Mekanisme ini memanfaatkan staker dan pengesah aktif semasa LUNA kerana ia menjadikan LUNA semakin berkurangan dan menjadikan pembelian ke dalam bukti pegangan lebih mahal.

Sumber: https://terra.smartstake.io/ust
Carta di atas menunjukkan bahawa sepanjang tahun lepas, lebih banyak LUNA telah dibakar untuk mencipta lebih banyak UST berbanding sebaliknya. Ini bermakna ganjaran Seigniorage yang jauh lebih tinggi untuk staker. Harga LUNA, seperti yang dinyatakan sebelum ini, didorong oleh permintaan untuk menggunakan token UST. Bulan di mana bekalan UST telah berkembang paling banyak, berkait dengan bulan apabila kenaikan harga LUNA paling tinggi.
Permintaan untuk UST telah memuncak dalam beberapa bulan kebelakangan ini dan token telah meningkat menjadi stablecoin ke-3 terbesar oleh Market Cap mengatasi Binance-USD (BUSD) pada minggu lepas. Aset itu pada masa ini mempunyai had pasaran sebanyak ~US$18 bilion. Pada awal tahun, paras pasaran ialah AS$10.1 bilion.
Pemacu utama kenaikan harga LUNA baru-baru ini ialah pembakaran berterusan token LUNA untuk memastikan UST mengekalkan tambatan 1-ke-1 kepada dolar AS. Terdapat beberapa hari dalam sebulan yang lalu apabila LUNA bernilai lebih sejuta dolar telah dibakar.
Kebakaran harian mencipta kejutan bekalan dan tekanan harga yang positif. Jika permintaan untuk menggunakan Terra kekal sekurang-kurangnya tetap maka harga LUNA akan meningkat. Permintaan untuk menggunakan Terra didorong oleh penggunaan kontrak pintar dan komitmennya kepada rangkaian dengan mempertaruhkan. Data onchain menunjukkan bahawa Terra memperoleh pengguna baharu dan volum transaksi.

Sumber: Flipsidecrypto

Sumber: Flipside Crypto

Utiliti UST: Protokol seperti Anchor meningkatkan kuasa token Terra
One Dapp, Anchor, menyumbang ~53.5% daripada TVL di Terra. Anchor ialah protokol pertanian/simpanan hasil. Ia direka untuk menawarkan hasil yang kurang menentu—tetapi tinggi. Anchor menjana hasil ini melalui aliran kepelbagaian ganjaran pertaruhan yang diperoleh daripada beberapa rantaian PoS yang berbeza. Di sinilah ia berbeza daripada 1.0 pasaran wang dalam crypto seperti Compound di mana faedah adalah berdasarkan perbezaan permintaan dan penawaran antara peminjam dan pemberi pinjaman pelbagai aset crypto.
Anchor telah menggembar-gemburkan bahawa ia boleh menawarkan faedah tetap, bukan berubah-ubah, 20% ke atas stablecoin dolar AS. Satu cadangan yang kelihatan menarik perhatian dan ponzi-esque pada mulanya kerana kadar faedah purata nasional untuk akaun simpanan AS hanyalah 0.06%, menurut data Bankrate dari November. Kadar tetap 20% ini telah menjadi alat pemasaran utama untuk Terra dan telah membantu menarik pembeli baharu UST.

Youtube menjadi gila bercakap tentang APY 20% Anchor

Keadaan semasa ekosistem Anchor - Kadar faedah tetap 19.54. Sumber: Anchorprotocol.com
Anchor menjana minatnya yang tinggi dengan meminta pengguna mendepositkan hasil yang menjana aset yang tidak menentu. Apabila mendepositkan UST pada Anchor, pendeposit juga perlu meletakkan sama ada Eter, LUNA, Avalanche (AVAX), atau hab Cosmos (ATOM). Dengan aset ini, anda juga boleh mengambil pinjaman yang terlebih cagaran dan meminjam UST, yang kemudiannya boleh digunakan mengikut budi bicara peminjam.
ETH. Deposit LUNA, AVAX dan ATOM menjana hasil daripada menggunakan platform staking seperti Lido Finance dan Benqi. ETH dan LUNA yang didepositkan ke dalam Anchor ditukar kepada piawaian ETH (bETH) terikat dan LUNA (bLUNA) terikat Lido Finance.
Pada masa ini terdapat aset cagaran bernilai AS$6,214,679,869 yang didepositkan pada Anchor. ~US$4.24 bilion ialah LUNA, ~US$1.7 bilion dalam ETH, 86.1 juta dalam AVAX dan 9.38 juta dalam ATOM.

Sumber: Lido.fi
Kadar yang LIDO tawarkan untuk LUNA ialah 6.8% dan jumlah yang ditawarkan untuk ETH ialah 3.9%. Kadar yang Benqi tawarkan untuk AVAX ialah 7.2% dan pStake menawarkan 12% untuk ATOM Jadi untuk AS$4.24 bilion dalam LUNA, ~US$288.3 juta dijana dalam hasil setahun. Dapatkan dalam token asli.
Jumlah yang dipinjam oleh pengguna Anchor ialah 3,139,374,213, faedah yang mereka bayar (pada kadar 11.7% setahun) akan membawa kepada hasil bersamaan dengan ~366.2 juta.
19.54% daripada AS$12.7 bilion ialah AS$2.36 bilion. Pulangan merentasi pembayaran hasil dan faedah LUNA, ETH, AVAX, ATOM, UST dan faedah direka bentuk agar lebih daripada cukup untuk membayar kadar 19.56% kepada pendeposit UST dan juga mempunyai sedikit apungan sebagai perlindungan.
Ciri reka bentuk utama Anchor ialah perbendaharaan. Semasa masa yang baik, Sebarang hasil LUNA dan ETH tambahan digunakan untuk menambah nilai perbendaharaan. Apabila pasaran turun, dan pengguna mengeluarkan aset yang tidak menentu mereka, perbendaharaan digunakan untuk membayar pendeposit UST.
Permintaan untuk mengambil kesempatan daripada hasil yang tinggi pada nilai setara AS-Dollar mendorong pengguna ke Anchor. Ini meningkatkan permintaan untuk UST— satu-satunya stablecoin yang tersedia pada Anchor pada masa ini. Apabila permintaan untuk UST meningkat, lebih banyak LUNA dibakar untuk memastikan lebihan permintaan untuk UST tidak menyebabkan aset meningkat melebihi 1 dolar AS. Kesan roda tenaga kenaikkan berakhir dengan pemegang LUNA menjadi penerima terakhir.
TerraForm Labs, pasukan di belakang Terra, bahkan telah melangkah masuk untuk menyuntik $70 juta daripada dana Rizab Kestabilan untuk terus membayar APY tetap. Pertimbangan lain untuk menjadikan ekosistem lebih teguh termasuk meningkatkan nisbah pinjaman kepada nilai maksimum kepada 60%, untuk membolehkan lebih banyak aset yang boleh dipertaruhkan seperti Solana (SOL), Polkadot (DOT) dan Cosmos (ATOM).
Kebolehoperasian Terra
Nilai ekosistem Terra dan nilai token LUNA juga telah diperluaskan berkat pembangunan berterusan keupayaan penyambungan dan kebolehoperasian blokchain.
Dengan alatan seperti Wormhole, pengguna kini boleh mengalihkan aset digital antara rangkaian Binance Smart Chain, Ethereum, Solana dan Terra dengan satu antara muka bersatu tanpa perlu "menggandakan" token Terra.
Jambatan bermakna token tidak perlu dibalut sebelum boleh digunakan oleh rantai lain. Token pembalut merujuk kepada menyimpan aset dalam peti besi digital, supaya versi aset yang setara (harga yang sama) boleh digunakan oleh rantaian lain.
Dengan protokol merapatkan seperti Wormhole V2 dan Synapse, token boleh dialihkan dengan lebih bebas antara Terra dan blok blok lain. Proses pembungkusan yang mahal dan memakan masa boleh diketepikan, membuka kes penggunaan merentasi rantaian blok.
Saling kendali bermakna token, NFT dan data harga boleh bergerak antara satu sama lain dan berkomunikasi dengan cara yang tidak biasa dilakukan. Tadbir urus, pertaruhan cecair dan pelaporan data oracle kini boleh berlaku merentasi rantaian blok yang disokong.

Luna dan Terra adalah antara token yang paling banyak dipindahkan pada Wormhole
Wormhole V2 tiba sejurus selepas pelancaran naik taraf Columbus 5. Naik taraf tersebut merangkumi kelulusan protokol Komunikasi Antara Rantaian Blok Cosmos (IBC). IBC akan membenarkan pelbagai Dapp daripada rantaian blok berasaskan Cosmos lain dilancarkan. IBC membolehkan rantaian blok yang menerima pakai protokol tersebut berhubung dan berkomunikasi dengan mudah, membolehkan pemindahan token yang mudah antara rantai yang biasanya tidak berkomunikasi antara satu sama lain.
Do Kwon, pengasas bersama dan Ketua Pegawai Eksekutif Terraform Labs, mengatakan bahawa permintaan untuk UST dalam persekitaran rantaian silang akan mempercepatkan pengembangan bekalan stablecoin. Kumpulan syiling stabil MIM-UST, pada Curve Finance, sebagai contoh, mempunyai volum harian sebanyak AS$74.1 juta.
Keupayaan rantaian silang mungkin bertukar menjadi pedang bermata dua bagi ekosistem Terra. Walaupun mempunyai berbilang jambatan rentas rantaian pasti membantu kecairan pelabuhan merentas dan membolehkan pengguna pada rantaian lain mengakses LUNA dan UST dengan lebih mudah.
Sekiranya berlaku penurunan harga kerana situasi seperti eksploitasi kontrak pintar dan senario tekanan jualan yang melampau berlaku, ini mungkin memaksa unstaking dan meningkatkan lagi tekanan jualan. Terdapat kemungkinan bahawa peningkatan halaju wang mewujudkan risiko lingkaran kematian selanjutnya.
Isu utama lain dengan jambatan ialah kelemahan kontrak pintar. Merapatkan antara blockchain adalah operasi yang kompleks dengan banyak bahagian yang bergerak. Wormhole, salah satu jambatan token Terra yang paling ketara, telah dilanda eksploitasi besar pada bulan Februari yang mengakibatkan ~120,000 ETH (Wrapped-Solana Ether) dicuri daripada platform. Eksploitasi berlaku kerana kelemahan khusus pada kontrak Solana Wormhole. Certik, firma pengauditan kontrak pintar, berkata eksploitasi Wormhole yang sama boleh berlaku di jambatan Terra.
Penggodaman jambatan ialah peristiwa angsa hitam yang datang entah dari mana, namun, jika ia berlaku dengan kekerapan, pengguna jambatan ini harus sedar tentang kemalangan yang berlaku kerana teknologi yang baru muncul. Jambatan silang rantaian akan terus menjadi sebahagian daripada model Terra, kerana ia menarik pengguna DeFi baharu daripada rantaian lain, dan peluang untuk penggodaman jambatan utama menghampiri projek itu.
masalah undang-undang
Pemfailan mahkamah dari Daerah Selatan New York menunjukkan bahawa semasa persidangan Messari Mainnet Oktober, pengasas bersama Terra Do Kwon telah disampaikan dengan Sepina oleh Suruhanjaya Sekuriti dan Bursa (SEC).
Maklumat ini didedahkan susulan tuntutan mahkamah yang difailkan oleh makmal Kwon dan Terraform . Kwon telah diberikan “dua sepina yang dikeluarkan secara tidak wajar” dan kegagalan untuk merahsiakan siasatan ke atas Protokol Mirror.
Sepina tersebut berpunca daripada siasatan oleh SEC terhadap protokol Mirror , sebuah Dapp yang dibina di atas Terra oleh makmal Terraform. Protokol Mirror membenarkan perdagangan versi sintetik aset dunia sebenar. Aset popular di Mirror termasuk mTSLA, mNFLX dan mMFST. Sintetik saham AS yang mewakili syarikat Tesla, Netflix dan Microsoft.
mAssets on Mirror membolehkan peniaga bertaruh pada harga saham dan komoditi tanpa perlu memegangnya secara fizikal atau menggunakan mata wang fiat untuk membelinya. Saham token sering menimbulkan kontroversi dan ini bukan kali pertama SEC datang selepas pengeluar produk sedemikian.
Pada Julai 2020, pengawal selia AS, Suruhanjaya Sekuriti dan Bursa (SEC) dan Suruhanjaya Dagangan Niaga Hadapan Komoditi (CFTC) telah bekerjasama untuk mengeluarkan denda bersama kepada platform pelaburan Mata Wang Kripto Abra.
Denda itu dikeluarkan walaupun Abra tidak menawarkan perkhidmatannya kepada pelanggan yang berpangkalan di AS. Menurut SEC, Abra membina aplikasi yang "membolehkan pengguna bertaruh pada pergerakan harga sekuriti ekuiti tersenarai AS." Selepas penyiasatan, ia mendapati bahawa "kontrak ini adalah pertukaran berasaskan keselamatan tertakluk kepada undang-undang sekuriti AS."
Abra membina model yang membenarkan pengguna mendepositkan kripto sebagai cagaran untuk mencipta aset sintetik.
“Perniagaan tidak boleh mengabaikan keperluan pendaftaran yang direka untuk menyediakan pelabur dengan maklumat yang diperlukan untuk menilai urus niaga sekuriti,” jelas Daniel Michael, Ketua Unit Instrumen Kewangan Kompleks Bahagian Penguatkuasaan SEC, ketika menilai kes Abra. “Selain itu, perniagaan yang menstruktur dan melaksanakan swap berasaskan keselamatan mungkin tidak mengelak undang-undang sekuriti persekutuan hanya dengan berurus niaga terutamanya dengan pelabur runcit bukan AS dan menubuhkan entiti asing untuk bertindak sebagai rakan niaga, sambil menjalankan bahagian penting perniagaan mereka di Amerika Syarikat.”
Apa yang menonjol tentang perkhidmatan Kwon ialah dia seorang warga asing. Secara amnya, agensi kerajaan akan memilih untuk menggunakan pilihan yang lebih diskret, dan berkhidmat melalui peguam warga asing.
Melayan Kwon, di tempat awam di hadapan pelbagai rakan industri pada persidangan crypto utama mungkin merupakan isyarat bahawa SEC bermaksud perniagaan dan bertujuan untuk bertindak sebagai penghalang bagi syarikat asing yang ingin membina platform seperti Mirror.
Kesimpulan
Terra telah melakukan kerja yang mengagumkan membina ekosistem blockchain yang menonjol daripada pesaing Ethereum yang lain. Terdapat tumpuan laser untuk membina kes penggunaan dan nilai untuk pemegang UST dan LUNA, yang telah diberi ganjaran lumayan dengan keuntungan modal dan keuntungan hasil.
Ganjaran seigniorage untuk pemegang LUNA dan pulangan kadar faedah tetap yang tinggi bagi pendeposit Anchor UST bukanlah sesuatu yang kami perhatikan pada blok blok kontrak pintar yang lain. Terdapat semangat untuk membeli inisiatif ini. Rantaian sekat seperti Waves dan Near memanfaatkan kereta muzik ini untuk menawarkan model ganjaran token asli stablecoin berasaskan seigniorage yang serupa.
Sejak kebelakangan ini, keuntungan untuk LUNA telah ditolak oleh luka bakar token LUNA harian yang besar yang telah menjadi kejutan bekalan yang besar dan telah menjadikan setiap LUNA yang dipegang sebagai hasilnya. Satu lagi penambahbaikan telah menjadi peningkatan ketara dalam kebolehkendalian silang rantai token berasaskan Terra berkat penggunaan Wormhole dan inisiatif lain.
Melihat lebih dalam ke Terra, bagaimanapun, ia menjadi jelas bahawa ini adalah projek yang suka mengambil risiko. 'Stablecoin tidak disokong yang dikuasakan oleh model token asli yang tidak menentu' lebih terdedah kepada lingkaran kematian berbanding model stablecoin lain. Keupayaan Anchor untuk menawarkan hasil tetap juga berdasarkan hasil yang dibayar kepada aset yang tidak menentu.
Walaupun ruang kripto berada dalam pasaran lembu dan kekayaan baharu sentiasa dicurahkan, LUNA lebih baik disediakan daripada projek lain untuk memanfaatkannya. Dalam pasaran tanpa trend, permintaan untuk hasil UST yang tinggi telah meningkatkan nilai LUNA melalui pembakaran. Projek itu menentang jangkaan pasaran. Strategi berisiko tinggi Terra membuahkan hasil setakat ini dan LUNA menunjukkan nilai alfa dalam kedua-dua pasaran yang cenderung menaik dan menurun.
 Brave New Coin menjangkau lebih 1 juta peminat kripto yang terlibat sebulan melalui laman web, podcast, surat berita dan YouTube kami. Paparkan jenama anda kepada pembuat keputusan utama dan pengguna awal pada tahun 2026. Slot terhad lagi! Ketahui lebih lanjut hari ini!