

比特币是被低估还是高估了?基本面分析告诉我们什么?
在宣布建立比特币战略储备以及特朗普新政府推动的其他亲加密货币事件之后,比特币投资者面临着不确定的未来。虽然市场情绪是影响比特币短期价格的主要因素,但基本面分析可以帮助我们了解更长期的前景。本文将介绍一些判断比特币估值过高还是过低的最佳工具。
比特币 (BTC) 是现代投资领域的一场革命,它拥有一系列与传统资产截然不同的特性。当我们开始探索比特币的价值时,会发现传统的金融分析工具在这里遇到了前所未有的挑战。本文将深入剖析这一新领域的核心,探讨比特币价格的基本面分析——这种数字资产挑战了传统的估值方法。
我们旨在运用基本面分析估值方法,判断比特币是被高估还是低估。在当前市场情绪高度受控、比特币投资者面临不确定前景的背景下,这个问题尤为重要。
对比特币进行基本面分析
基本面分析(FA)投资研究的目标是确定资产的真实价值或内在价值。内在价值的计算不考虑资产的市场价值或投机因素。分析师会运用各种建模工具,重点关注市场定价以外的因素,从而得出内在价值。基本面分析试图回答“一项资产的真正价值是什么?”这个简单的问题。
基本面分析着眼于可能影响公司或产品价值的内部和外部因素。例如,公司旗舰产品的新变化或全球经济的健康状况都可能影响投资价值。重要的是,这些因素可能先影响资产的内在价值,然后才会影响其市场价值。
通过基本面研究,投资者可以及时发现并购买被低估的资产,同样地,也可以在资产的内在价值超过其市场价格(被高估)时卖出这些资产。
这种投资理念认为,资产最终会趋向于其公允市场价值。这意味着,如果基本面分析表明某项资产的内在价值与其市场价值存在差异,则可能存在交易机会。在本报告中,我们将探讨5项关键基本面指标,并分析它们是否表明比特币目前被高估或低估。
对比特币进行基本面分析并非易事。
基本面分析在传统股票市场已应用数十年,但将其应用于加密资产则面临截然不同的挑战。由于加密资产类别具有诸多独特属性,因此无法使用与传统企业或商品相同的框架进行评估。正如本文详述,虽然存在一些工具,但鉴于该行业的起步阶段,每种工具都有其支持者和反对者。对于潜在投资者而言,这既是机遇也是挑战。
各种加密资产用途广泛,Brave New Coin 的《加密资产通用分类》提供了一个有用的参考概述。由于比特币 (BTC) 资产不产生现金流,因此很难使用典型的股票投资指标(例如未来现金流)来评估它们。
某些协议代币可能使用改进版的传统基本面分析模型(例如贴现现金流 (DCF) 模型)进行评估,该模型会向代币持有者和质押者提供平台收入的一定比例。例如,可以使用 DCF 模型来评估 LOOKS 代币,该代币持有者可以获得 LooksRare 交易平台上 100% 的交易手续费。
比特币并非特例,其内在价值无法根据现金流来确定。黄金和白银等硬资产也具有可比性,这类资产的价值需要根据其未来价格走势来评估。资产的供应量和市场需求将决定其价格走势。
尽管没有完美无缺的模型,但人们已经开发出几种合理且简明的模型来预测比特币内在价值的变化。这些模型都为倾向于基本面投资策略的交易者提供了有用的信号。
比特币的基于供应量的价值指标
比特币的流通供应量很容易确定。该网络预先设定的、有限的、固定的货币政策意味着未来的供应量也清晰明确。因此,评估比特币网络的内在价值,而非仅仅关注其供应量,是一个颇具吸引力的选择。
1. 库存流量比
比特币最流行的估值模型之一——库存流量比(S2F)几乎完全关注供应指标。库存流量比衡量的是资产在一段时间内新增供应量(流量)相对于现有供应量(库存)的比例。
它衡量的是,在当前的生产速度下,需要多少年才能生产出目前库存的某种资产。这个数字越高,预期价格就越高。例如,S2F 指出,如果某种商品需要 100 年才能生产出目前的库存,那么它的价值就高于只需要 20 年就能生产出目前库存的商品。
生产某种商品难度越大、产量越少,其内在稀缺性就越强,其预期价值也就越高。库存流量比(Stock-to-Flow)的概念在比特币出现之前就已存在。它是一种用于确定黄金、白银等硬资产内在价值的模型。
库存流量比模型之所以只适用于比特币,是因为它的稀缺性。比特币的稀缺性意味着它具有货币价值。计算机科学家尼克·萨博表示,稀缺性会造成“不可伪造的成本”,而这本身就赋予了资产内在价值。这意味着,随着比特币供应量的收紧和稀缺性的增加,它的价值也会随之上升。
比特币无法被复制、复刻、盗版或伪造。比特币以区块形式存储,每个区块包含约 500 笔交易,其中包含保障网络安全所需的所有必要信息。
区块大小为 1MB,大约每 10 分钟生成一次。比特币网络自诞生以来就一直在不间断地生成区块。2009 年 1 月 3 日网络首次启动时,矿工因验证交易并将区块发布到比特币账本而获得 50 个比特币 (BTC) 作为奖励。这 50 个 BTC 是新铸造的供应量。新的比特币将持续铸造,直到达到预定的 2100 万个比特币的最终供应量为止。
比特币的设计之初就预设了通缩货币政策。每生成 210,000 万个区块,就会发生一次减半。减半会将矿工的比特币奖励减半,从而降低新比特币的发行速度。
比特币减半事件将持续发生,直到不再向矿工发放新的比特币为止。比特币最多可以减半到小数点后 8 位,因此矿工的奖励最多可以减至 0 BTC。这大约会在 2140 年的第 33 次减半时发生,届时第 2100 万枚比特币将诞生,最终的总供应量也将达到 0。
比特币作为一种可验证的稀缺资产,具有一定的市场需求,这意味着随着每次减半,其获取难度都会增加,而其价值也会随之上升。鉴于比特币的“流量”或生产率每4年减半,这种通缩机制对其存量流量模型有着显著的影响。
比特币库存流量模型的概念提出者,一位化名 PlanB 的分析师,过去曾表示,他的模型可能不适用于其他工作量证明山寨币,如莱特币,因为它们不像比特币那样具有“不可伪造的成本”。
如何计算比特币的库存流量比
S/F=库存/流量
资产的存量与流量比率等于该资产的当前可用总存量除以年产量。截至2025年3月8日,流通中的比特币数量约为19,830,000枚,每年新增比特币约164,250枚。考虑到丢失的比特币或从未离开中本聪钱包的比特币等因素,流通供应量的确切数值可能存在争议。但鉴于这些因素的不确定性,我们将其对流通供应量的影响纳入考虑。
19,600,000 ÷ 164,250 = 119.3
这意味着,要生产出目前比特币的总量,大约需要119年。需要记住的是,在上次减半之前,比特币每天新增900枚,每年新增328500枚。在2024年3月上次减半之前,比特币的库存流量比显著低于现在,理论上,根据库存流量比的逻辑,当时的比特币价值也低于现在。
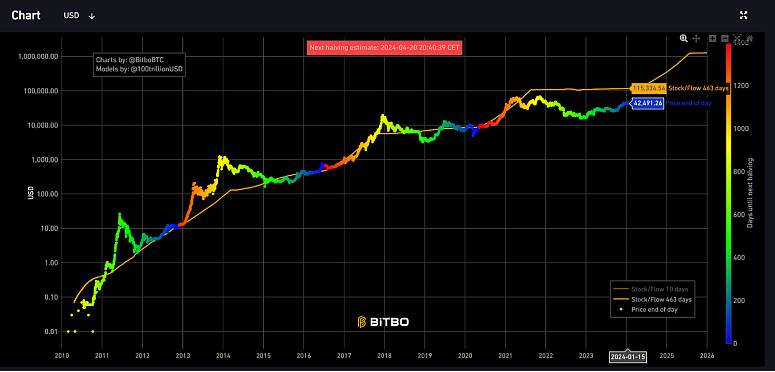
上图展示了比特币动态的库存流量比(S2F)如何随着时间的推移提升其内在价值。如图中红色虚线所示,每四年比特币的发行速度减半。比特币的总库存量是固定的,但由于比特币的产量每四年减半,其稀缺性、潜在购买力和内在价值都会增加。基于463天的波动数据,库存流量比模型得出的比特币当前内在价值约为117,219美元。这远高于比特币当前的美元价格——约80,606美元。
这表明比特币被低估了,目前的价格可能是一个买入良机。有趣的是,比特币的S2F模型预测,在接下来的两次减半之后(届时比特币的产量将减少四分之一),比特币的内在价值将超过约508,000万美元。
基于需求的比特币估值
基于供给的估值模型并不完善,因为它们没有考虑需求。而需求或许才是决定价格和价值的更重要因素。
什么因素驱动了对比特币的需求?
比特币最初的设计理念是作为一种数字现金替代品,作为中央银行控制的法定货币的去中心化替代方案。它能够也确实被用作法定货币的替代品。
比特币无需政府或银行系统的支持即可运行。它由一个去中心化的独立节点网络运行,这些节点相互协调但不串通,共同管理网络。该网络无需信任,也不需要像中央银行这样的货币当局作为风险交易对手或在生态系统崩溃时提供最后贷款。
它也不受国界限制,几乎不可能伪造。比特币虽然可以通过双花攻击伪造,但这种攻击成功的概率极低。
2. 网络价值与交易量比率 (NVT)
评估市值与交易量之间相关性的一个关键指标是网络价值交易比率(NVT)。包括该模型开发者Willy Woo在内的众多评论员将NVT与市盈率(PE)模型进行比较,后者用于确定传统市场中公司股票的价值。
NVT是最早开发的链上估值模型之一,它将比特币的实用性和价值结合起来。比特币最初被设计成一个能够实现支付和结算的网络。正是这一特性驱动着它超越投机的内在价值。链上交易量(交易金额而非交易数量)衡量的是比特币作为结算层在支付中的使用情况,无论是巨鲸还是发展中国家的普通用户都在使用它。
结合市值,它可以作为判断比特币内在价值与市场价值之间是否存在显著差异的有效工具。
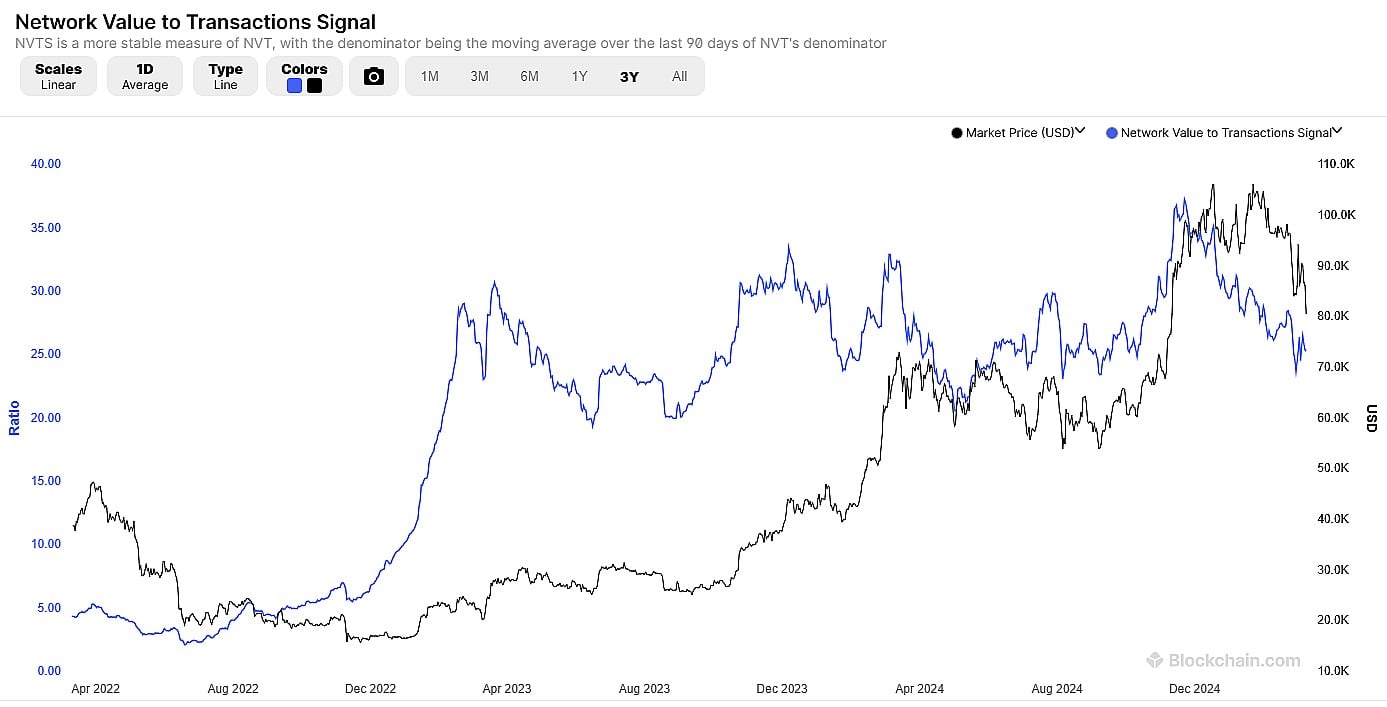
上图对比了比特币 NVT 信号(NVT 信号的改进版本)与其价格。NVT 信号的计算公式如下:
NVTS = 网络价值/90 天日均交易量
其中,市值被用作市场价值的指标,而移动平均线(MA)则指移动平均线。使用移动平均线有助于生成一条平滑的曲线,从而修正交易活动的短期波动。
解读NVTS时的一个基本假设是:如果市值增长速度超过交易量,则该网络可能被高估,预示着潜在的价格回调。如果交易量增长而市值保持稳定或滞后,则该资产可能被低估,表明潜在的价格上涨。
历史上,比特币的 NVTS 指标介于 20 到 40 之间。当价格接近这个上限时,通常表明市值相对于网络活动增长过快,价格即将反转。而当价格处于这个区间的下限时,则表明情况恰恰相反,比特币相对于其网络活动被低估,价格可能即将上涨。
近几个月来,比特币价格有所下滑,但目前 NVTS 信号尚未接近其低点,这表明比特币的估值“合理”,可能近期不会出现价格反转。
3. 多种热帽
Thermocap 是一种间接指标,它基于矿工的收入来衡量比特币的内在价值。该模型由一位名为GeertJanCap的匿名分析师开发。
该指标衡量的是支付给比特币矿工的隐含价值,矿工负责验证交易并保障网络安全。矿工是网络的“主力军”,而热力图衡量的是他们因提供服务而获得的收入,他们是比特币的“企业家”。价格和市值衡量的是比特币的投资者方——投资者、储户和投机者。热力图可以被视为等同于传统金融估值中使用的基本指标——企业价值与息税折旧摊销前利润之比(EV/EBITDA)。
比特币的热帽是通过计算每个区块的矿工奖励和交易额,然后乘以新比特币铸造时的 BTC 价格来得出的。
下图中使用的热帽倍数是此计算方法的略微变体,它将给定日期的比特币价格除以历史区块补贴总额。
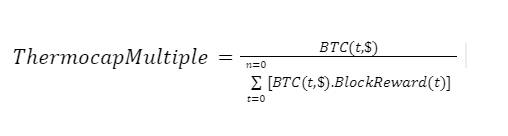
历史区块总补贴的计算方法是:将每日挖出的比特币数量乘以当日收盘价。最终值则通过将之前每一天的每日补贴相加得出。
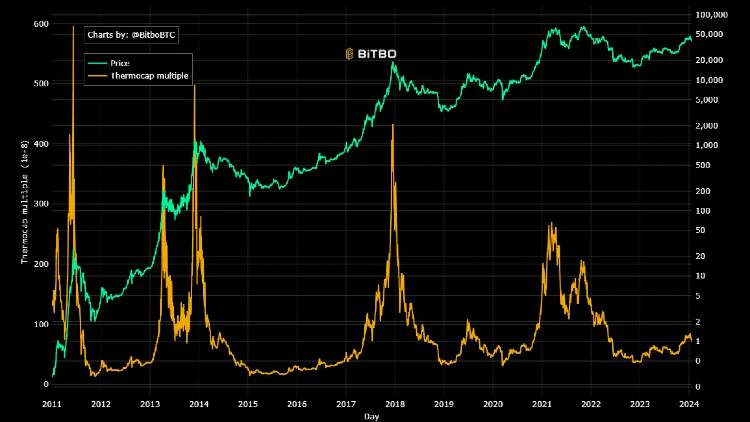
热力图倍数可以告诉我们一些关于价格的有趣信息。当热力图倍数很高且持续下跌时,可能意味着矿工的收益过高,用户可能高估了他们的服务价值,并且内在价值和市场价值都可能出现回调。而热力图倍数较低则表明矿工的收益过低,价格即将回归均值。
目前,Thermocap 指标似乎处于中游水平,徘徊在 120 左右,接近其下限,远低于过去曾达到的 200 至 500 之间的高位。这表明,比特币价格上涨的空间更大,可以向矿工支付更高的报酬。
4. 市值/已实现市值 (MVRV)
我们还可以根据投资者的行为,使用市值/已实现市值 (MVRV) 等指标来衡量比特币的公允价值。这些指标将比特币视为一种可能周期性交易的资产,并且利润规模(而非实用性)决定了比特币的买卖方向。
MVRV 由分析师 Murad Mahmudov 和 David Puell 开发,不久之后,Coinmetrics 团队的 Nic Carter 和 Antoine Le Calvez 又开发了 Realized Cap。在加密货币领域,市值是指已挖出或流通中的代币总数乘以单个代币的价格。
已实现市值是市值的一种变体,它不是将每种比特币乘以当前的市场价格,而是根据其最近一次的价格变动来计算。由于比特币的UTXO技术,准确获取每种比特币最近一次的价格变动是可能的。
已实现市值比市值更能准确反映网络的价值,因为它降低了丢失或休眠代币的影响。如果代币最近以高于或低于上次交易价格的价格被交易,那么已实现市值也会随之发生变化。
鉴于已实现价格是指代币最近一次交易时的价格,它通常被视为衡量网络价值的有效指标。当已实现价格与其他指标(例如市值)结合使用时,可以判断比特币是被高估还是低估。如果市场价值高于网络价值,则可能预示着卖出机会。反之亦然,如果网络价值高于市场价值。
MVRV 是一种用于指示比特币投资者总体行为的工具,可以作为领先指标,根据当前市场价格与投资者购买比特币的成本之间的差异来确定投资者是会卖出还是买入。
当MVRV值非常高时,意味着比特币的市场价格远高于投资者的总购买价格。这表明,在不久的将来,随着投资者寻求获利,可能会出现抛售潮。反之,当MVRV值较低时,投资者可能希望继续持有并等待获利。
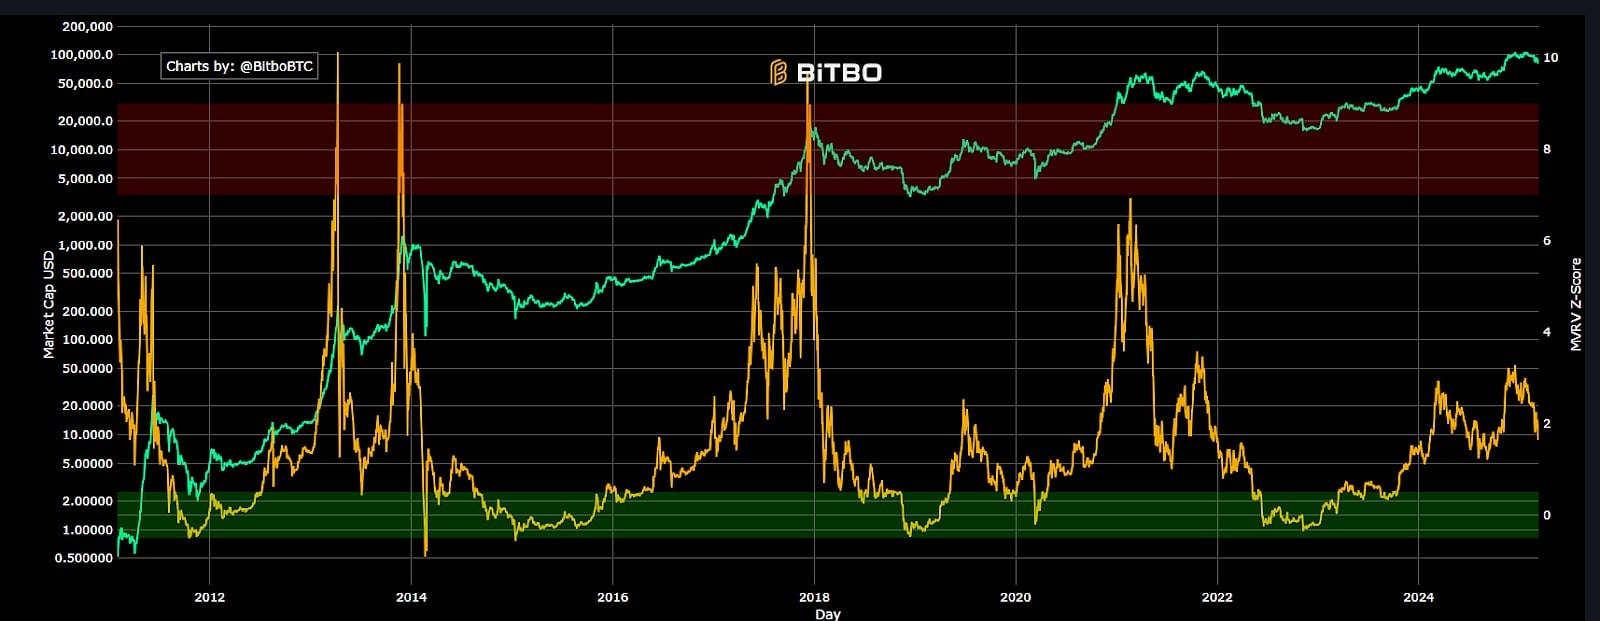
过去,MVRV 的顶部暴涨往往预示着比特币价格的下跌,因此是寻找卖出机会的有效工具。同样,MVRV 触底反弹以及跌至下跌趋势的谷底也常常是买入信号。值得注意的是,MVRV 的顶部往往比底部更加极端。
与文章中提到的许多其他指标一样,MVRV 发出的信号既非看涨也非看跌,而是处于中间位置,介于绿色和红色分别指示的“买入”和“卖出”区域之间。这表明比特币价格仍有下跌空间。
5. 梅耶尔倍增器
比特币先驱特雷斯·梅耶 (Trace Mayer) 开发了简单易懂的梅耶倍数指标 (Mayer Multiple)。该指标使用 200 日移动平均线,将当前比特币价格与比特币的长期历史价格区间进行比较。与其他许多指标一样,梅耶倍数指标可以揭示比特币在较长时间范围内是否可能被低估或超卖。
移动平均线 (MA) 是一种指标,用于计算任何量在预定时间段内的平均值。“移动”指的是平均值会根据接收到的最新价格信息进行更新。任何时间段都可以用来计算移动平均线。历史上,200 日移动平均线一直是加密货币市场中常用的时间框架,用于识别牛市和熊市周期。
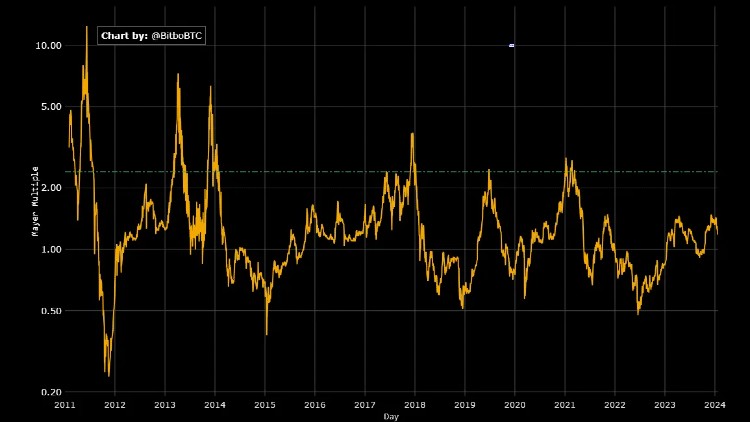
梅耶尔倍数(Mayer Multiple)的计算方法是用比特币(BTC)的当前价格除以过去200天的平均价格。历史上,梅耶尔倍数跌破或接近0.5通常预示着周期底部的到来,而周期顶部则由2.3的梅耶尔倍数构成。目前,梅耶尔倍数为0.99,并呈下降趋势。这是一个中等水平的数值,表明比特币价格短期内仍有下跌空间。
结语
当我们结束对比特币基本面分析的探索时,很明显,这种数字资产需要一种细致入微的方法,既要考虑到其独特的特性,又要适应加密货币市场不断变化的格局。我们讨论过的模型和指标——库存流量比、网络价值交易比、热力图、市值/已实现市值以及梅耶尔倍数——都为我们提供了一个视角,让我们能够洞察比特币内在价值的各个方面。然而,它们也凸显了这一领域固有的复杂性和不确定性。
涉足这一领域的投资者必须谨慎行事,做好充分的研究,制定稳健的投资策略,并敏锐地意识到市场的波动性。归根结底,对比特币的基本面分析不仅是为了探寻其内在价值,更是对不断发展的数字资产领域创新精神的一次检验。
诸如市场分析工具、交易论坛或加密货币媒体平台等资源在这一过程中发挥着至关重要的作用,它们提供最新信息和深入分析,帮助投资者在瞬息万变的环境中做出明智的决策。然而,信息的筛选和整合同样至关重要,它能提供全面的视角,这对于分析比特币汇率以及整个加密货币市场而言都是重要的一步。
大多数基本面指标发出的信号较为中性,既不看涨也不看跌。然而,库存流量比指标发出强烈的看涨买入信号,表明比特币被低估。但NVTS指标则发出看跌信号,表明比特币被高估。这些相互矛盾的信号使得基于基本面制定比特币交易策略变得困难。比特币交易者或许可以考虑使用技术分析(TA)或根据新闻事件采取波段交易策略。或者,他们也可以选择根据自己偏好的基本面指标发出的信号进行投资。
 Brave New Coin每月通过我们的网站、播客、新闻简报和YouTube频道触达超过1万活跃的加密货币爱好者。让您的品牌在2026年触达关键决策者和早期采用者。 名额有限,欲报从速! 立即了解更多!


