

Das EU-Parlament stellt fest, dass virtuelle Währungen nicht anonym sein können.
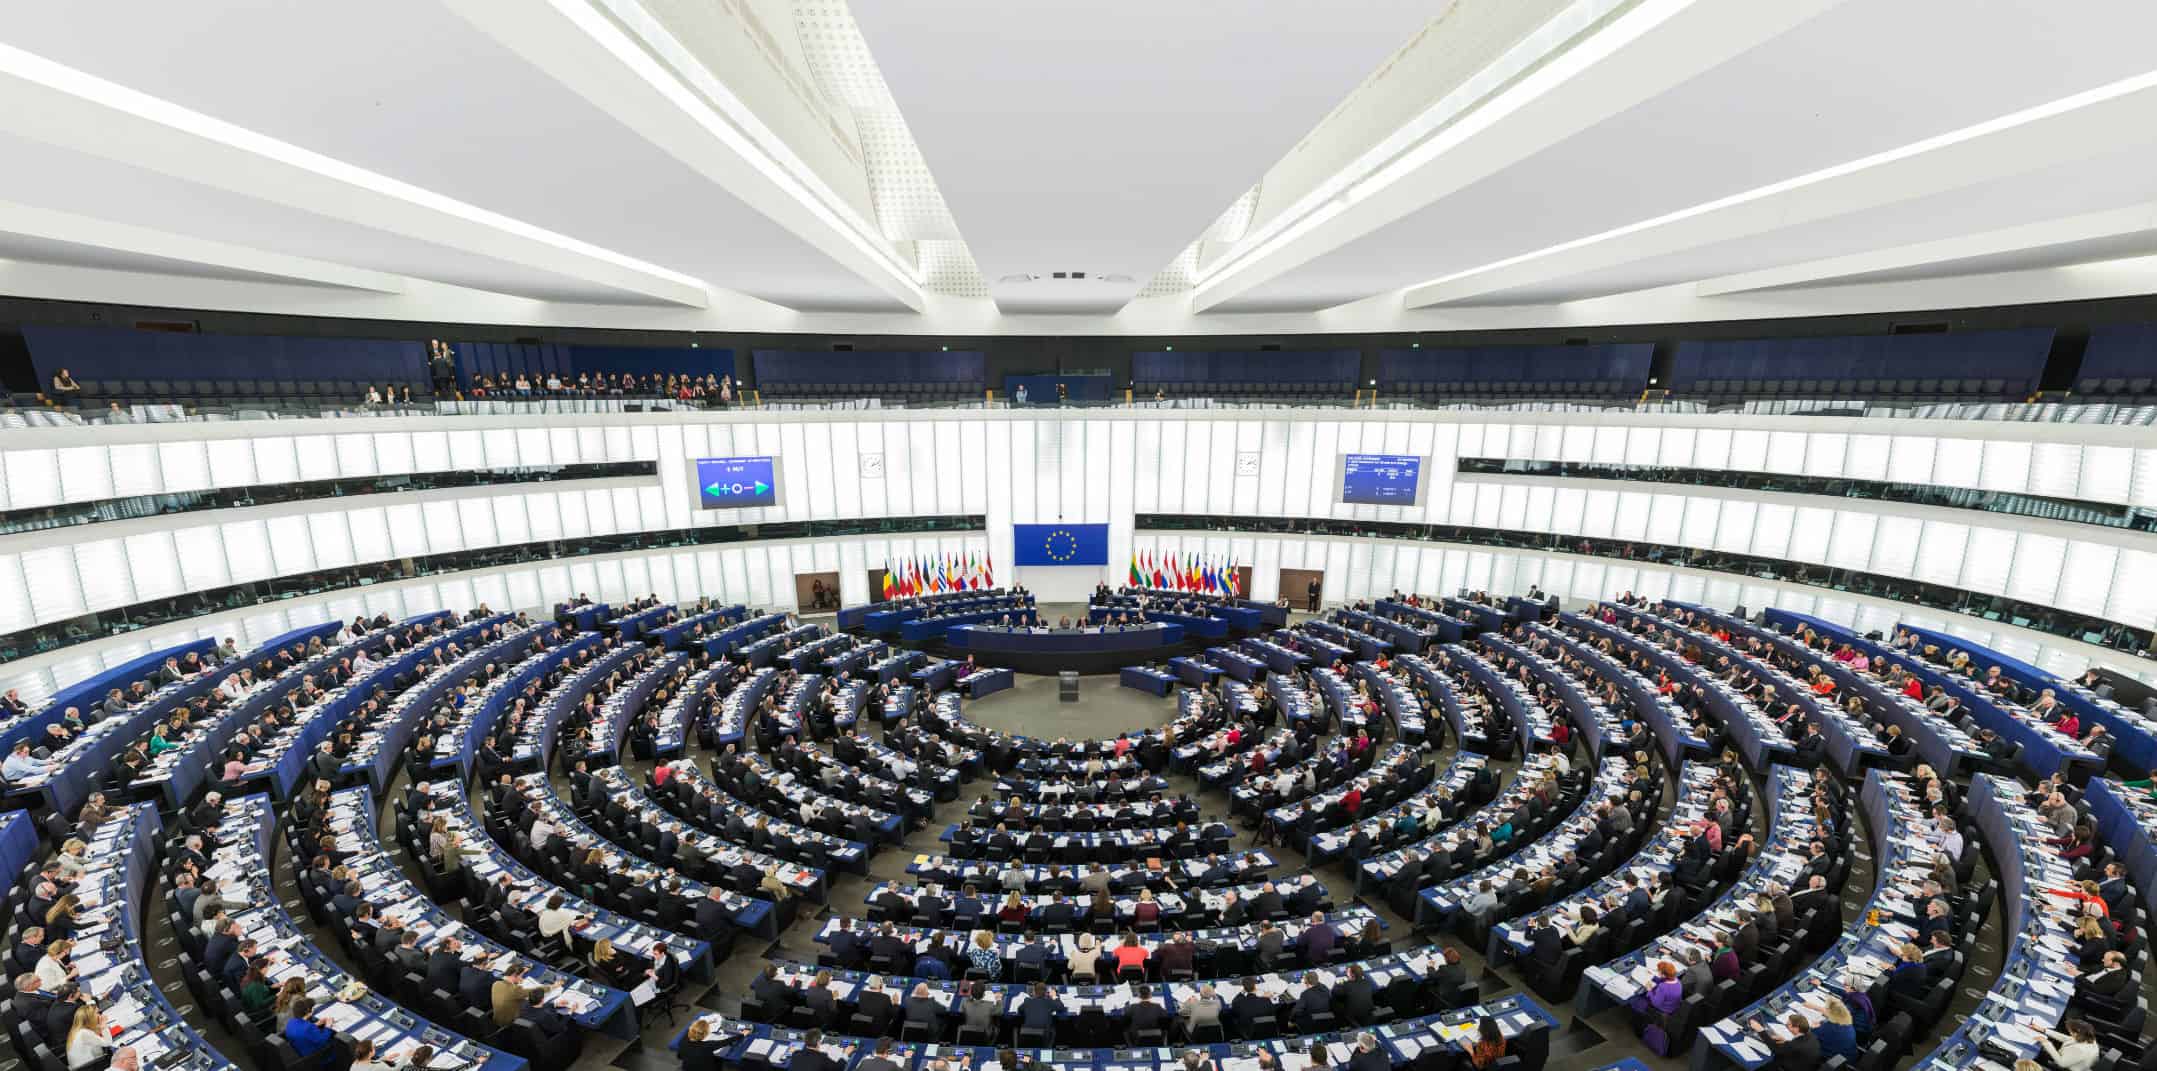
Das Europäische Parlament hat kürzlich einen Bericht veröffentlicht, der die Änderungen der Richtlinie zur Verhinderung der Nutzung des Finanzsystems zum Zwecke der Geldwäsche oder Terrorismusfinanzierung detailliert darlegt. „Virtuelle Währungen sind derzeit ein Randphänomen“, so das Parlament, „es ist jedoch möglich, dass sie zunehmend an Bedeutung gewinnen werden.“
Das Europäische Parlament hat kürzlich einen Bericht veröffentlicht , der die Änderungen der Richtlinie zur Verhinderung der Nutzung des Finanzsystems zum Zwecke der Geldwäsche oder Terrorismusfinanzierung detailliert darlegt. „Virtuelle Währungen sind derzeit ein Randphänomen“, so das Parlament, „es ist jedoch möglich, dass sie zunehmend an Bedeutung gewinnen werden.“
Die betreffende Richtlinie, Richtlinie (EU) 2015/849, ist die vierte Richtlinie zur Bekämpfung der Geldwäsche. Sie trat am 25. Juni 2015 in Kraft und hat eine zweijährige Umsetzungsfrist; alle EU-Mitgliedstaaten müssen sie bis zum 26. Juni 2017 erfüllen.
Die erste Geldwäscherichtlinie, 91/308/EWG , wurde 1991 erlassen und definierte Geldwäsche im Zusammenhang mit Drogendelikten. Zudem legte sie dem Finanzsektor Pflichten auf. Die zweite Richtlinie, 2001/97/EG , trat 2001 in Kraft und erweiterte den Anwendungsbereich der ersten Richtlinie auf weitere Straftaten, Berufe und Tätigkeiten.
Die dritte Richtlinie, 2005/60/EG , wurde 2005 erlassen und umfasste erstmals die Terrorismusfinanzierung. Sie enthält außerdem „detaillierte Anforderungen in Bezug auf die Identifizierung und Verifizierung von Kunden, die Situationen, in denen ein höheres Risiko der Geldwäsche oder Terrorismusfinanzierung verstärkte Maßnahmen rechtfertigen kann, sowie die Situationen, in denen ein geringeres Risiko weniger strenge Kontrollen rechtfertigen kann.“
Der Anwendungsbereich der Richtlinie, die zuvor von der Kommission auf Bitcoin und andere Börsen und Wallet-Anbieter digitaler Währungen ausgedehnt worden war, wurde nun vom Parlament deutlich erweitert. Zusätzlich zu den beiden genannten Kategorien hat das Parlament „Emittenten“, „Administratoren“, „Intermediäre“ und „Distributoren“ in die Liste der betroffenen Unternehmen aufgenommen und darauf hingewiesen, dass diese derzeit nicht verpflichtet sind, verdächtige Aktivitäten zu melden. Gemäß der neuen Änderung müssen die Mitgliedstaaten sicherstellen, dass diese Unternehmen entweder lizenziert oder registriert sind.
Im vergangenen Juli schlug die Kommission mehrere Änderungen der Richtlinie vor. Die beiden wichtigsten Änderungen besagen, dass digitale Währungen „nicht den Rechtsstatus von Währung oder Geld besitzen“ und dass sie „nicht anonym sein können“. Erstere stammt von der Europäischen Zentralbank (EZB), letztere vom Parlament.
„‚Virtuelle Währungen‘ sind digitale Wertdarstellungen, die weder von einer Zentralbank noch von einer öffentlichen Behörde ausgegeben oder an eine rechtlich etablierte Währung gebunden sind. Sie besitzen nicht den rechtlichen Status einer Währung oder eines Geldes, werden aber von natürlichen oder juristischen Personen als Tauschmittel oder für andere Zwecke akzeptiert und können elektronisch übertragen, gespeichert oder gehandelt werden. Virtuelle Währungen können nicht anonym sein.“
— – Europäisches Parlament
Die EZB gab im vergangenen Oktober ihre Stellungnahme zu der Verordnung ab. Während die zusätzlichen Geschäftskategorien im Bericht des Parlaments nicht definiert wurden, listet die EZB in ihrem Bericht „ Virtual Currency Schemes “ vom Februar 2015 neun „Schlüsselakteure“ auf.
Die Zentralbank zählt Emittenten, Miner, Wallet-Anbieter, Börsen und den Erfinder dazu und erklärt: „Das ‚Ökosystem‘ der virtuellen Währungssysteme besteht hauptsächlich aus spezifischen, neuen Kategorien von Akteuren, die zuvor im Zahlungsverkehr nicht präsent waren.“
Als Emittenten gelten alle, die „Einheiten der virtuellen Währung erzeugen“ können. Dabei wird zwischen zentralisierten Akteuren und dezentralen Miner-Gruppen unterschieden. Wallet-Anbieter können entweder Verwahrungs-Wallets betreiben oder ausschließlich als Software existieren. Zudem gibt es eine Kategorie „Sonstige Akteure“, darunter Fondsmanager, Zahlungsdienstleister und Mixing-Dienste.
Darüber hinaus schlug das Parlament vor, die Definition von „Verwahrungs-Wallet-Anbieter“ als eine Einrichtung hinzuzufügen, die Dienstleistungen zur Sicherung privater kryptografischer Schlüssel im Auftrag ihrer Kunden sowie zur Verwahrung, Speicherung und Übertragung virtueller Währungen erbringt.
Mit dem Ziel, die Zusammenarbeit zwischen den Vermögensabschöpfungsstellen der Mitgliedstaaten zu verbessern, hat das Parlament auch die Einrichtung und Pflege einer zentralen Datenbank vorgeschlagen, „in der die Identitäten der Nutzer und die Wallet-Adressen, auf die die Zentralstellen für Finanzinformationen zugreifen können, sowie Selbstauskunftsformulare für die Verwendung durch Nutzer virtueller Währungen erfasst werden“.
Zur Begründung ihres Vorschlags führt das Parlament an, dass „verdächtige Transaktionen mit virtuellen Währungen von den Behörden nicht ausreichend überwacht werden, da diese nicht in der Lage sind, Identitäten und Transaktionen miteinander zu verknüpfen.“
„Die zuständigen Behörden sollten in der Lage sein, die Verwendung virtueller Währungen zu überwachen, um verdächtige Aktivitäten zu erkennen. Dies würde einen ausgewogenen und verhältnismäßigen Ansatz gewährleisten und gleichzeitig sowohl die innovativen technischen Fortschritte, die solche Währungen bieten, als auch das hohe Maß an Transparenz im Bereich der alternativen Finanzierung und des Sozialunternehmertums schützen.“
— – Europäisches Parlament
Die EZB-Empfehlungen vom Oktober weisen zudem darauf hin, dass die Verordnung fälschlicherweise als Billigung digitaler Währungen durch die Regulierungsbehörden interpretiert werden kann. Das Parlament kam daraufhin zu dem Schluss: „Zwar ist es wünschenswert, Regeln zur Verhinderung der Geldwäsche mit virtuellen Währungen festzulegen, die Europäische Union sollte dies jedoch nicht zwangsläufig so tun, dass die Verwendung solcher Währungen befürwortet wird.“
Anschließend wurde vorgeschlagen, den größten Teil von Teil 7 des Vorschlags zu streichen, in dem es heißt: „Die Glaubwürdigkeit virtueller Währungen wird nicht steigen, wenn sie für kriminelle Zwecke verwendet werden. In diesem Zusammenhang wird Anonymität eher ein Hindernis als ein Vorteil für die Akzeptanz virtueller Währungen und die Verbreitung ihrer potenziellen Vorteile sein.“
„Die Gesetzgebungsorgane der Union sollten jedoch darauf achten, nicht den Eindruck zu erwecken, die Verwendung privat geschaffener digitaler Währungen zu fördern“, erklärt die EZB, „da solche alternativen Zahlungsmittel weder rechtlich als Währungen etabliert sind noch gesetzliches Zahlungsmittel darstellen, das von Zentralbanken und anderen öffentlichen Stellen ausgegeben wird.“
Gemäß dem EU-Gesetzgebungsverfahren muss die Richtlinie nun von der Europäischen Kommission, dann vom Parlament und schließlich vom Rat geprüft werden, bevor sie angenommen werden kann. Alle drei Organe haben die Möglichkeit, Änderungsanträge einzubringen.
Im nächsten Schritt prüft der Europäische Rat die Position des Parlaments zur Annahme oder Änderung der Richtlinie. Beschließt der Rat Änderungen, wird sein Vorschlag dem Parlament zur zweiten Lesung vorgelegt. Wird die Richtlinie vom Parlament angenommen, tritt sie in Kraft; andernfalls erfolgt eine zweite Lesung im Rat, bevor dieser sie erneut ändert oder annimmt.
„Diese Richtlinie, die bis zum 26. Juni 2017 umgesetzt werden soll, legt einen aktualisierten, transparenten, effizienten und umfassenden Rechtsrahmen zur Bekämpfung der Geld- oder Vermögensbeschaffung für terroristische Zwecke fest, indem sie die Mitgliedstaaten verpflichtet, Risiken im Zusammenhang mit Geldwäsche und Terrorismusfinanzierung zu identifizieren, zu verstehen, zu mindern und zu verhindern.“
— – Europäisches Parlament
Obwohl die Zentralbank der Europäischen Union Bitcoin und andere digitale Währungen erstmals in einem Bericht vom Oktober 2012 erwähnte, befasste sich das EU-Parlament erst im Januar 2016 mit dem Thema. Ein Ausschuss hielt damals eine Frage-und-Antwort-Sitzung ab, um sich mit dem Thema vertraut zu machen und zu erörtern, ob eine Regulierung überhaupt notwendig ist. Obwohl viele positive Aspekte vorgebracht wurden, beschloss man, weitere Sitzungen zur Ausarbeitung geeigneter Regulierungen anzuordnen.
Einen Monat später veröffentlichte die Europäische Kommission ihren Aktionsplan zur Bekämpfung der Geldwäsche, der erstmals auch digitale Währungen als Werttransfermittel einbezog. Geplant war, den Handel mit virtuellen Währungen in die Anti-Geldwäsche-Gesetze aufzunehmen und damit die Anonymität solcher Transaktionen zu beenden. Im Mai wurde die entsprechende Entschließung verabschiedet.
Die Europäische Kommission erweiterte ihren Handlungsspielraum im Juli 2016 mit der Verabschiedung des „ Aktionsplans zur Stärkung des Kampfes gegen die Terrorismusfinanzierung “. Ziel des Plans waren die Bekämpfung der Terrorismusfinanzierung und der Geldwäsche sowie die Erhöhung der Transparenz von Zahlungsnetzwerken und -unternehmen. „Die vorgeschlagenen Änderungen werden neue Formen der Terrorismusfinanzierung, wie Prepaid-Karten und virtuelle Währungen, angehen“, so die Kommission.
Über sechs Monate lang schwiegen die EU-Gremien zum Thema digitale Währungen. Im Februar jedoch kündigte die Europäische Kommission einen Kurswechsel an und erklärte, die Blockchain-Technologie nun als eigenständige Technologie anzuerkennen. Die Kommission gab bekannt, seit 2013 die Entwicklung mehrerer Blockchain-basierter Anwendungen zu fördern, darunter die alternative Kryptowährung „Freecoin“ und ein Register für Gesundheitsdaten. Insgesamt investierte die EU-Kommission über zehn Millionen Euro in Projekte zur Erforschung von Blockchains; einige dieser Projekte laufen noch.
 Brave New Coin erreicht monatlich über 1 Million engagierte Krypto-Enthusiasten über unsere Website, unseren Podcast, unsere Newsletter und unseren YouTube-Kanal. Präsentieren Sie Ihre Marke 2026 wichtigen Entscheidungsträgern und Early Adopters. Nur noch wenige Plätze frei! Informieren Sie sich noch heute!


